相続が発生した際、「相続税の申告はいつまでにすればいいのだろう?」と不安になる方も多いのではないでしょうか。
相続税の申告・納税期限は、原則として「相続の開始があったことを知った日の翌日から10か月以内」です。
10か月と聞くと時間があるように感じますが、その間に相続人の確認、財産調査、不動産評価、遺産分割協議、相続税の計算などを進める必要があります。
特に不動産や複数の金融機関の口座がある場合、資料を集めるだけでも時間がかかることがあります。
今回は、相続税の申告期限と、相続発生から申告までにどのような準備を進めるのかを解説します。
相続税の申告期限は「知った日の翌日から10か月以内」
相続税の申告期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
通常は、被相続人が亡くなった日が「相続の開始があったことを知った日」になるため、死亡日の10か月後の同じ日が申告期限になります。
| 相続の開始を知った日 | 申告・納税期限 |
|---|---|
| 1月15日 | 11月15日 |
| 5月30日 | 翌年3月30日 |
| 8月31日 | 翌年6月30日 |
上の表は、土曜日・日曜日・祝日などによる期限の繰越しを考慮していません。10か月後に同じ日がない場合にはその月の末日となり、期限が土曜日・日曜日・祝日などに当たる場合には、これらの日の翌日が期限となります。休日が続く場合は、次の平日まで繰り越されます。
相続税の納税期限も同じ10か月以内
注意したいのは、10か月以内に「申告書を提出すれば終わり」ではないことです。
相続税の納税期限も、原則として申告期限と同じ日です。
そのため、相続税額が大きくなる場合には、申告書の作成だけでなく、納税資金をどのように準備するのかも早めに考える必要があります。
相続財産の多くを不動産が占め、預貯金が少ない場合には、特に納税資金について早めに確認しておきましょう。
10か月あるから大丈夫?実際にはやることが多い
相続税申告では、単に相続財産の金額を集計するだけではありません。
例えば、次のような作業が必要になります。
- 相続人の確認
- 預貯金・有価証券などの金融資産の確認
- 土地・建物などの不動産の確認と評価
- 生命保険金などの確認
- 借入金・未払金などの債務の確認
- 過去の贈与などの確認
- 遺産分割協議
- 小規模宅地等の特例などの適用判定
- 相続税申告書の作成
- 納税資金の準備
相続人が多い場合や、不動産が複数ある場合などは、確認事項も増えてきます。
相続税申告で時間がかかりやすい3つのポイント
① 金融機関からの資料収集
預貯金については、相続開始日の残高だけでなく、必要に応じて過去の入出金について確認することがあります。
残高証明書や取引履歴などを金融機関から取得する場合、金融機関ごとに必要な手続きや発行までの期間が異なります。
複数の金融機関に口座がある場合には、早めに資料収集を始めておくとよいでしょう。
② 不動産の確認と評価
相続財産に土地がある場合には、固定資産税評価額をそのまま相続税評価額として使うとは限りません。
路線価や倍率を確認するだけでなく、土地の形状、道路との関係、利用状況などによって確認すべき事項が増えることがあります。
必要に応じて現地を確認したり、役所などで土地に関する資料を調査したりすることもあります。
さらに、自宅や事業用の土地については、小規模宅地等の特例を適用できるかどうかも確認します。
③ 遺産分割の話し合い
財産の内容が把握できても、誰がどの財産を取得するのかがすぐに決まるとは限りません。
特に、不動産が相続財産の大部分を占める場合には、預貯金のように単純に分けることが難しく、遺産分割に時間がかかることがあります。
また、誰がどの財産を取得するかによって、小規模宅地等の特例などの適用関係が変わる場合もあります。
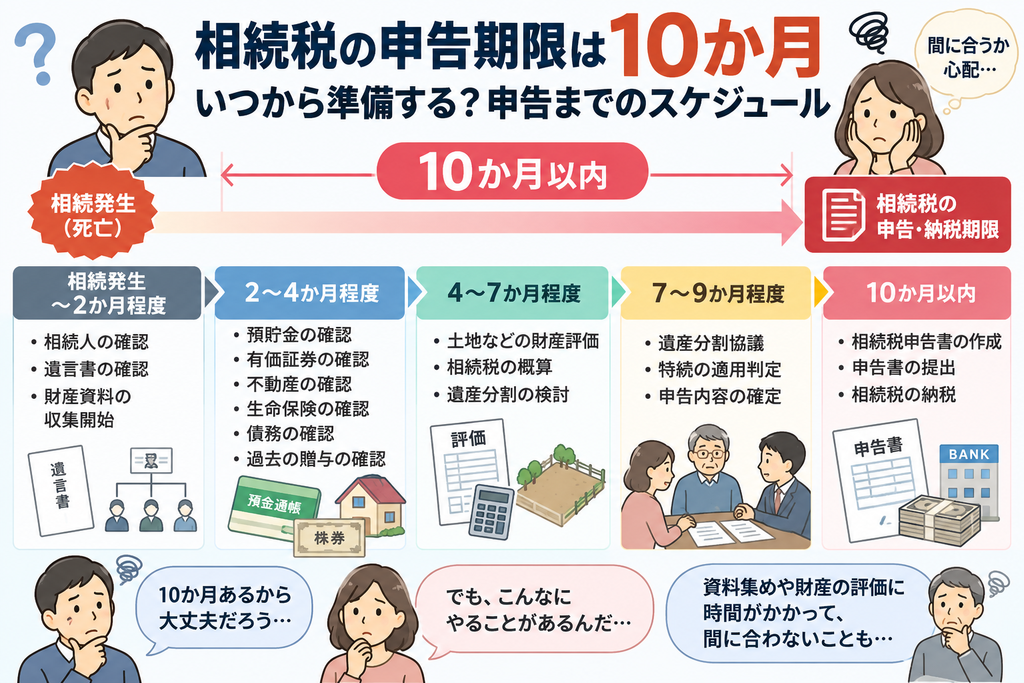
相続税申告までのスケジュール例
相続税申告の進め方は財産内容や相続人の状況によって異なりますが、一例として次のようなスケジュールが考えられます。
| 時期の目安 | 主な作業 |
|---|---|
| 相続発生~2か月程度 | 相続人の確認、遺言書の確認、財産資料の収集開始 |
| 2~4か月程度 | 預貯金・有価証券・不動産・生命保険・債務などの把握 |
| 4~7か月程度 | 土地などの財産評価、相続税の概算、遺産分割の検討 |
| 7~9か月程度 | 遺産分割協議、特例の適用判定、申告内容の確定 |
| 10か月以内 | 相続税申告書の提出・納税 |
これはあくまで一例です。
相続人が少なく財産内容がシンプルであれば早く進むこともあります。一方、不動産が多い場合や遺産分割に時間がかかる場合には、各作業に余裕を持たせ、早い段階から準備を進めることが重要です。
申告期限までに遺産分割が終わらなかったら?
「相続人同士の話し合いがまとまらないので、相続税の申告期限を延ばしてほしい」という相談があります。
しかし、遺産分割が終わっていないことを理由に、相続税の申告期限が自動的に延長されるわけではありません。
申告期限までに遺産分割が終わっていない場合には、未分割の財産について、民法に規定する相続分または包括遺贈の割合に従って取得したものとして相続税を計算し、期限までに申告・納税します。
いわゆる「未分割申告」です。
未分割の場合は特例に注意
未分割の財産については、当初の申告では配偶者の税額軽減や小規模宅地等の特例を適用できません。
ただし、申告期限までに分割できなかったからといって、その後も特例を利用できなくなるとは限りません。
相続税申告書に「申告期限後3年以内の分割見込書」を添付し、原則として申告期限から3年以内に遺産分割が行われた場合には、その後の手続きによって特例を適用できることがあります。
分割によって税額が減少する場合には、原則として分割が行われたことを知った日の翌日から4か月以内に更正の請求を行います。
相続税の申告期限を過ぎるとどうなる?
相続税の申告が必要であるにもかかわらず期限までに申告しなかった場合には、本来納める相続税に加えて、無申告加算税や延滞税が生じることがあります。
また、期限後に申告する場合には、小規模宅地等の特例や配偶者の税額軽減などについても、それぞれの適用要件や必要な手続きを確認する必要があります。
「期限を過ぎたからもう申告しなくていい」ということにはなりません。
期限を過ぎていることに気付いた場合には、そのままにせず、できるだけ早く申告の要否や必要な手続きを確認しましょう。
期限まで3か月しかない場合でも間に合う?
相続税の申告期限まで残り数か月になってから、税理士への依頼を検討されるケースもあります。
対応できるかどうかは、相続財産の内容、相続人の人数、必要資料の収集状況、遺産分割の状況などによって異なります。
例えば、財産資料がある程度揃っているケースと、金融機関や不動産の調査を一から始めるケースでは、必要な時間が大きく異なります。
期限が近い場合には、まず「現在どこまで資料が揃っているのか」「遺産分割はどこまで進んでいるのか」を確認することが重要です。
申告期限までの期間が短い場合でも対応できるケースはありますので、できるだけ早めに相談することをおすすめします。
【税理士からのコメント】
相続税申告で時間がかかるのは、申告書の作成そのものよりも、財産の調査や資料収集であることが少なくありません。
特に、預貯金の過去の入出金の確認や土地の評価は、想定以上に時間を要する場合があります。
申告期限が近い場合でも、財産の内容や資料の収集状況によっては対応できるケースがありますので、まずは現在の状況を整理することが重要です。
亡くなったことを後から知った場合は?
相続税の申告期限は、単純にすべての相続人について「死亡日から10か月」と決まるわけではありません。
法律上は「相続の開始があったことを知った日の翌日から10か月以内」です。
通常は死亡日がその日になりますが、疎遠な親族など、相続人によって「知った日」が異なるケースもあります。
ただし、「連絡を受けた日」「書類を見た日」などを機械的に申告期限の起算日とするわけではありません。個別の事実関係によって判断する必要があります。
死亡を後から知った場合の申告期限については、別の記事で詳しく解説しています。
関連記事:相続税の申告期限は亡くなった日から10か月?「相続の開始を知った日」とは
まとめ|10か月を「申告書を作る期間」と考えない
相続税の申告・納税期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
ただし、この10か月は単に申告書を作成するためだけの期間ではありません。
相続人の確認、財産資料の収集、不動産の評価、特例の確認、遺産分割、納税資金の準備などを行ったうえで、申告書を完成させる必要があります。
特に不動産が複数ある場合や、相続人が多い場合、遺産分割に時間がかかりそうな場合には、早めに準備を始めることが大切です。
「まだ10か月ある」ではなく、「10か月の間に何をする必要があるのか」を最初に整理しておくと、相続税申告を進めやすくなります。