相続税の申告期限について、「亡くなった日から10か月以内」と聞いたことがある方も多いのではないでしょうか。
通常はそれで問題ありません。
ただ、正確には相続税の申告期限は、「相続の開始があったことを知った日の翌日から10か月以内」です。
国税庁も、「通常の場合は、被相続人の死亡の日」と説明しています。
つまり、多くの相続では「亡くなった日」と「相続の開始を知った日」は同じですが、特殊な事情がある場合には一致しないことがあります。
今回は、この「知った日」について見てみましょう。
通常は「亡くなった日」の翌日から10か月
例えば、父親が1月6日に亡くなり、その日に家族が死亡の事実を知ったとします。
この場合、相続税の申告期限は原則として11月6日です。
このように、同居していた家族など通常のケースでは、死亡日と相続の開始があったことを知った日は一致することがほとんどです。
そのため、一般的には「相続税の申告期限は亡くなってから10か月」と説明されることが多いのです。
「知った日」が死亡日と違うこともある
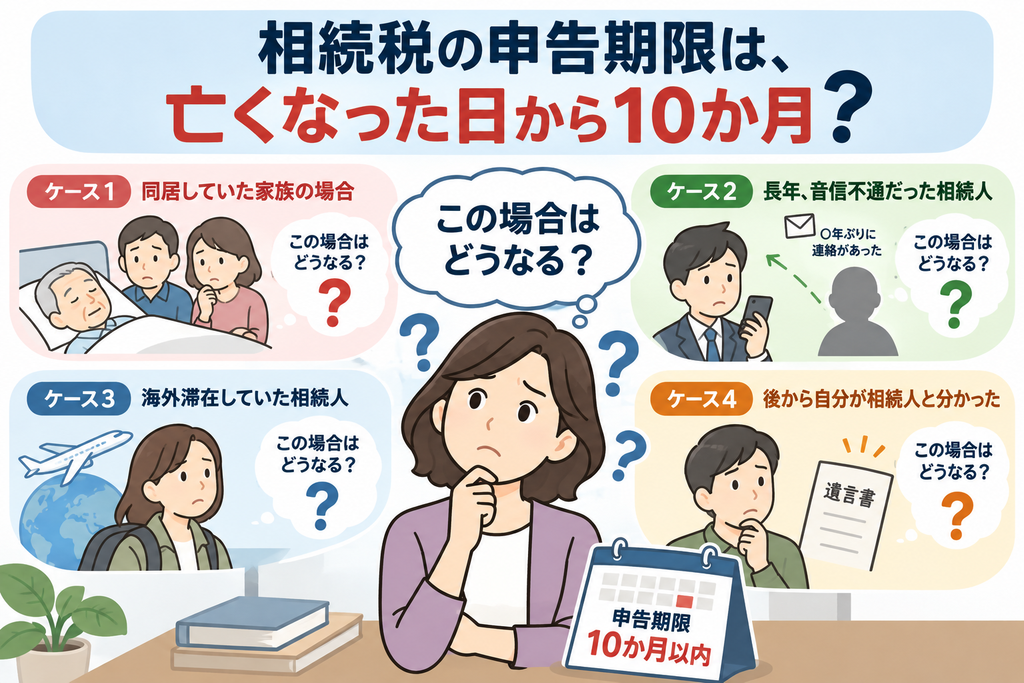
一方、事情によっては、被相続人が亡くなったことや、自分に相続が開始したことをすぐに知ることができないケースも考えられます。
- 長年、音信不通だった相続人がいる
長期間疎遠になっており、被相続人が亡くなってからしばらく経った後、他の親族や関係者からの連絡で初めて死亡の事実を知るケースです。 - 海外滞在などで長期間連絡が取れなかった
長期の海外滞在などの事情によって、死亡の事実を知るまでに時間がかかるケースも考えられます。 - 相続人自身が意思表示や状況の認識が困難な状態だった
相続人自身の事情によって、死亡の事実や自分に相続が開始したことを認識できる状況になかったケースでは、個別の事情を確認する必要があります。 - 後から自分が相続人であることが分かった
被相続人が亡くなったこと自体は知っていても、その後の事情によって自分が相続人となったことを知るケースもあります。
ただし、こうしたケースで「○月○日が必ず知った日になる」と機械的に決まるわけではありません。
いつ「相続の開始があったことを知った」といえるのかは、実際の事情を踏まえて判断する必要があります。
「死亡を知った日」だけでは決まらない場合も
ここは少し注意が必要です。
相続税法上の「相続の開始があったことを知った日」は、単純に「死亡の事実を知った日」とだけ考えればよいとは限りません。
国税庁が公表している税務訴訟資料では、被相続人が死亡したことにより相続が開始したことと、自分がその被相続人の相続人であることの双方を知った日とする考え方が示されています。
そのため、「死亡したことを知ったのはこの日だから、必ずそこから10か月」と自己判断するのではなく、特殊な事情がある場合には慎重に確認した方がよいでしょう。
申告期限は相続人ごとに異なることがある
もう一つのポイントは、相続人が複数いる場合です。
例えば、同居していた長男は父親が亡くなった日に死亡の事実を知ったものの、長年音信不通だった別の相続人は、かなり後になって初めて相続の開始を知るということも考えられます。
このような場合、相続税の申告期限の起算日が相続人ごとに異なることがあります。
「被相続人が亡くなった日から全員一律に10か月」とは限らない点には注意が必要です。
相続人が認知症の場合はどうなる?
相続人が認知症の場合にも、相続税の申告期限の起算日について注意が必要です。
相続税法基本通達27-4(7)では、相続開始の事実を知ることのできる弁識能力がない人について、法定代理人が相続の開始を知った日を基準とする取扱いが定められています。
また、相続開始時に法定代理人がいなかった場合には、後見人が選任された日を基準とする取扱いがあります。
例えば、重度の認知症によって相続の開始を認識できない人について、すでに成年後見人が選任されている場合には、原則として成年後見人が相続の開始を知った日が基準となります。
一方、相続開始時に成年後見人がいなかった場合には、後から成年後見人が選任された日が基準となることがあります。
ただし、認知症という診断を受けているだけで、必ず申告期限が延びるわけではありません。
本人が相続の開始を認識できる状態だったのか、成年後見人などの法定代理人がいたのかといった事情を確認する必要があります。
具体例:相続開始後に成年後見人が選任された場合
次のようなケースを考えてみましょう。
- 令和8年1月10日:父親が死亡。相続人である母親は重度の認知症で、相続の開始を認識できない状態だった。相続開始時点では成年後見人はいなかった。
- 令和8年5月20日:家庭裁判所で母親の成年後見人が選任された。
- 令和9年3月22日:母親の相続税の申告期限。
このケースでは、母親は相続の開始を認識できる能力がなく、相続開始時に成年後見人もいなかったため、成年後見人が選任された令和8年5月20日が申告期限の起算日となります。
その翌日から10か月目に当たる日は令和9年3月20日ですが、この日は土曜日であり、翌21日は日曜日、22日は月曜日です。そのため、申告期限は令和9年3月22日となります。
一方、父親が亡くなった日に相続の開始を知っていた他の相続人については、原則として令和8年11月10日が申告期限となります。
つまり、同じ被相続人についての相続税申告であっても、相続人によって申告期限が異なることがあるのです。
なお、この事例は、母親が相続開始の事実を認識できる能力を欠いていたことなどを前提としたものです。実際の申告期限については、本人の状態や成年後見人の選任状況などを踏まえて判断する必要があります。
「後から知った」と言えば期限が延びるわけではない
もちろん、「私は後から知りました」と言うだけで相続税の申告期限が延びるわけではありません。
特殊な事情によって死亡や相続の開始を後から知ったのであれば、いつ、どのような経緯で知ったのかが重要になります。
例えば、親族や関係者からの通知、郵便物、メールなど、その経緯を確認できる資料が残っている場合には、保管しておいた方がよいでしょう。
【税理士からのコメント】
通常の相続では、被相続人が亡くなった日と相続の開始を知った日は同じです。
そのため、「亡くなった日の翌日から10か月」と考えて問題になるケースはそれほど多くありません。
ただ、長期間音信不通だった場合など特殊な事情があると、申告期限の起算日が問題になることがあります。
このようなケースでは、「後から知ったから大丈夫」と自己判断せず、いつ、どのような経緯で相続の開始を知ったのかを整理して確認することが大切です。
まとめ
相続税の申告期限は、原則として「相続の開始があったことを知った日の翌日から10か月以内」です。
通常は被相続人が亡くなった日と一致するため、「死亡日の翌日から10か月」と考えて差し支えないケースがほとんどです。
一方、長期間音信不通だったなど特殊な事情がある場合には、「知った日」が死亡日と異なり、相続人によって申告期限の起算日が異なることもあります。
相続税は期限を過ぎると利用できなくなる特例もあるため、起算日について特殊な事情がある場合には早めに確認しておきましょう。
参考資料・出典
- 国税庁「No.4205 相続税の申告と納税」(相続税の申告期限)
- 国税庁・税務訴訟資料(「相続の開始があったことを知った日」に関する事例)
- 相続税法基本通達27-4「相続の開始があったことを知った日」の意義(認知症などにより相続開始を認識できない場合の取扱い)