「相続した実家や土地を売却することになったけれど、相続税もかかっているので、売却時の税金がどれくらいになるのか心配……」
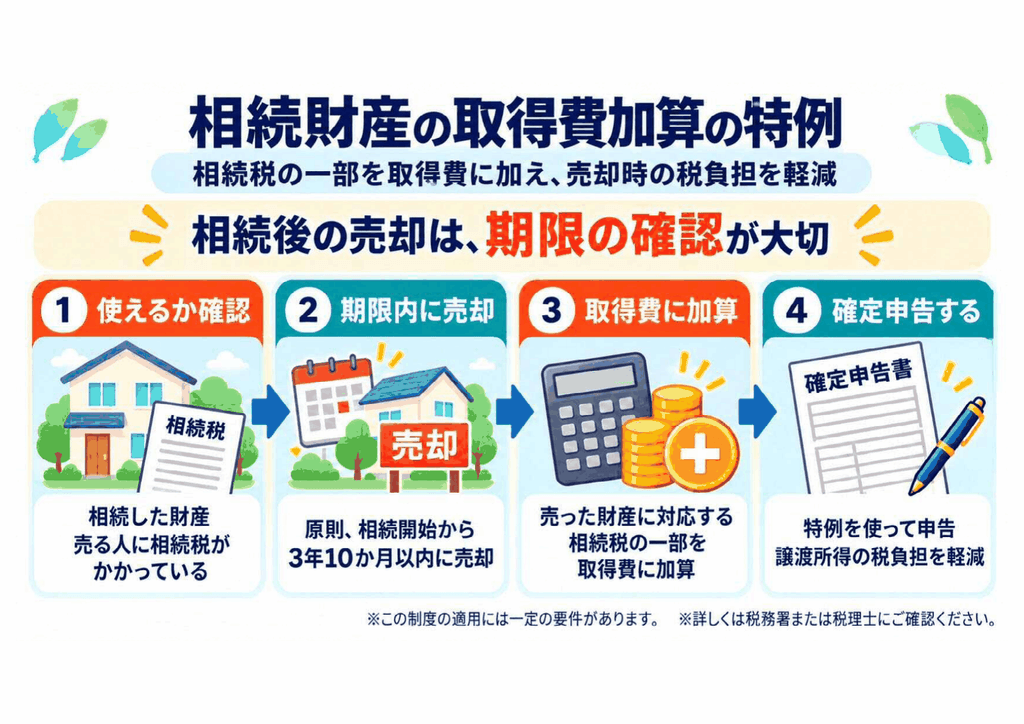
相続によって取得した不動産などを一定期間内に売却した場合、相続税額のうち一定額を売却した財産の「取得費」に加算できる「取得費加算の特例」があります。
取得費に相続税額の一部を加算することで譲渡所得が小さくなり、その結果、所得税・住民税の負担が軽減されることがあります。
特に、相続税を納めた後に相続した土地や実家を売却する場合には、確認しておきたい制度です。
取得費加算の特例とは?
土地や建物を売却した場合の譲渡所得は、基本的に次のように計算します。
譲渡所得 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額
取得費加算の特例を適用すると、相続税額のうち一定の金額を取得費に加えることができます。
取得費加算後のイメージ
譲渡所得 = 譲渡価額 -(通常の取得費 + 取得費に加算する相続税額 + 譲渡費用)- 特別控除額
つまり、取得費に加算される相続税額が大きいほど、課税対象となる譲渡所得を圧縮できることになります。
ただし、納める相続税の全額を取得費に加算できるわけではありません。
特例を受けるための3つの要件
取得費加算の特例を利用するためには、主に次の3つの要件を満たす必要があります。
- 相続または遺贈により財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- 一定期間内にその財産を譲渡していること
国税庁では、譲渡期限について、「相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで」としています。
通常、相続税の申告期限は相続開始を知った日の翌日から10か月以内ですので、一般的なケースでは「相続開始からおおむね3年10か月以内」が一つの目安になります。
ただし、個別事情によって期限の考え方が異なる可能性がありますので、実際の適用にあたっては具体的な期限を確認することが重要です。
【出典】国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
取得費に加算できる相続税はいくら?
取得費に加算できるのは、本人に課税された相続税額の全額ではありません。
基本的には、その人の相続税額のうち、今回売却した財産に対応する部分を一定の算式によって計算します。
イメージとしては、次のようになります。
本人の相続税額 × 売却した相続財産の相続税評価額 ÷ 相続税の計算の基礎となった財産等の価額
実際の計算では、相続時精算課税による贈与財産や、相続税の課税価格に加算される一定の暦年贈与財産なども関係するため、単純に「売却した財産の評価額÷相続財産全体の評価額」となるとは限りません。
また、計算した取得費加算額が、この特例を適用する前の譲渡益を超える場合には、その譲渡益相当額が上限となります。
【単純化した試算例】
相続税が1,000万円、相続税の計算の基礎となった財産等の価額が1億円、そのうち今回売却した土地の相続税評価額が4,000万円だったとします。
他に調整すべき贈与財産等がないものとして単純化すると、
1,000万円 × 4,000万円 ÷ 1億円 = 400万円
となり、400万円を取得費に加算できる計算になります。
ただし、実際には相続税申告の内容や売却した財産ごとに計算する必要があります。
相続した不動産を売却するときの注意点
① 相続空き家の3,000万円特別控除とは併用できない
相続した実家を売却する場合には、一定の要件を満たすことで、譲渡所得から最高3,000万円を控除できる「相続空き家の3,000万円特別控除」が利用できることがあります。
ただし、同じ譲渡について、相続空き家の3,000万円特別控除と取得費加算の特例を併用することはできません。
そのため、両方の制度の要件を満たす可能性がある場合には、どちらを適用するかを検討する必要があります。
単純に「3,000万円控除の方が大きいから有利」とも、「相続税をたくさん払ったから取得費加算が有利」とも限りません。
実際の取得費、売却価格、譲渡費用、取得費に加算できる相続税額などを使って、それぞれの税額を計算して比較することが大切です。
【出典】国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
② 「3年10か月」を過ぎないように注意する
取得費加算の特例には期限があります。
一般的なケースでは相続開始からおおむね3年10か月が目安になりますが、「3年10か月あるから、まだ大丈夫」と考えて売却を後回しにするのは注意が必要です。
不動産の場合、売却を決めてから価格査定、媒介契約、売却活動、売買契約、引渡しまで一定の期間が必要になります。
【税理士からのワンポイント】
相続税申告が終わってから不動産の売却を考える方も多いですが、売却する可能性がある不動産については、相続税申告の段階から取得費加算の特例まで意識しておくと、その後の判断がしやすくなります。
相続税だけで終わりではなく、「この不動産を相続した後、売るのか、持ち続けるのか」まで考えておくことが重要です。
③ 売却した翌年に確定申告が必要
取得費加算の特例は自動的に適用されるものではありません。
特例の適用を受けるためには、必要書類を添付して確定申告を行います。
国税庁では、主な書類として次のものを挙げています。
- 相続財産の取得費に加算される相続税の計算明細書
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]など、譲渡した財産に応じた計算明細書
「相続税の申告をしたから、売却時にも自動的に取得費加算が反映される」というものではありませんので注意が必要です。
相続税申告と不動産売却は別々に考えない
取得費加算の特例で特に重要なのは、相続税申告と、その後の不動産売却を別々のものとして考えないことです。
例えば、相続した実家を近いうちに売却する予定であれば、
- 被相続人が購入したときの取得費はいくらなのか
- 取得費加算の特例を利用できるのか
- 相続空き家の3,000万円特別控除を利用できるのか
- いつまでに売却する必要があるのか
- 売却後の譲渡所得税はいくらになりそうか
といった点を、相続税申告の段階から整理しておくことができます。
特に取得費が分からない不動産の場合には、売却直前になってから古い契約書などを探し始めるよりも、相続手続きの際に被相続人の資料を確認しておく方がスムーズです。
まとめ|相続後に売却する予定があるなら早めに確認を
取得費加算の特例は、相続や遺贈によって取得した財産を一定期間内に売却した場合に、相続税額のうち一定額を取得費に加算できる制度です。
適用できれば譲渡所得を圧縮できるため、相続した土地や実家などを売却する場合には確認しておきたい特例です。
一方で、適用期限があり、相続空き家の3,000万円特別控除との併用ができないなど、売却前に検討しておきたい点もあります。
相続税申告だけで終わらせず、その不動産を相続後にどうするのかまで考える。
売却する可能性がある場合には、相続税申告の段階から売却時の譲渡所得税まで含めて確認しておくことをおすすめします。