相続税を計算するときには、亡くなった方が所有していた土地についても相続税評価額を計算する必要があります。
土地の相続税評価額は、実際に購入した金額や、現在売却した場合の価格をそのまま使うわけではありません。
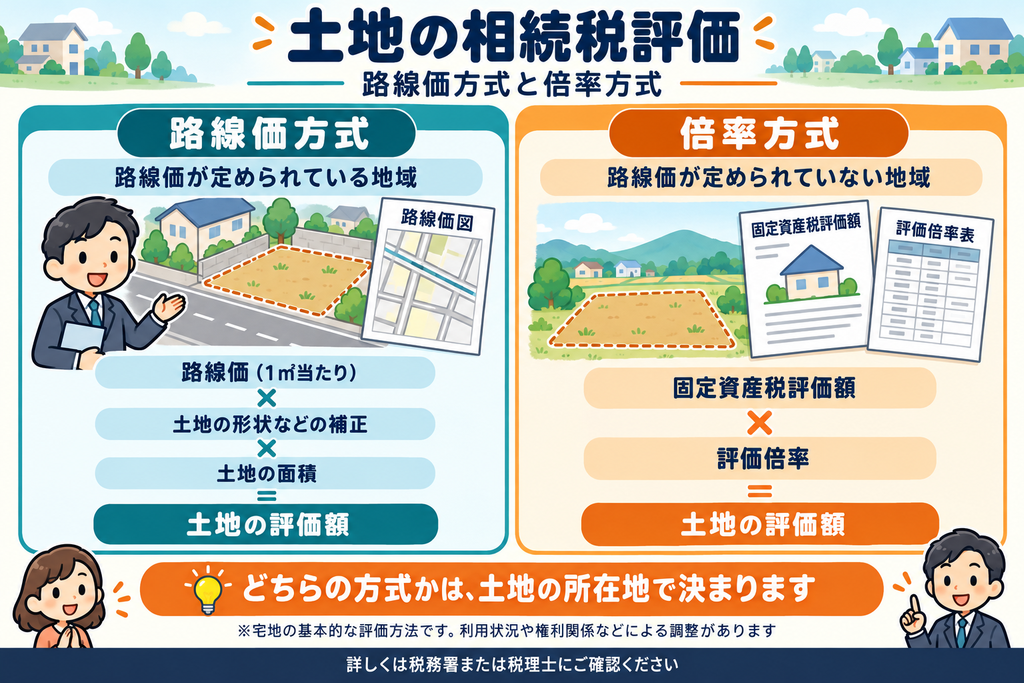
宅地の基本的な評価方法には、「路線価方式」と「倍率方式」があります。
この記事では、土地の相続税評価について、路線価方式と倍率方式の基本的な仕組みを解説します。
土地の相続税評価とは?
相続税を計算するためには、相続した財産を一定の方法によって評価する必要があります。
土地についても、相続税を計算するための評価額を求めます。
宅地の基本的な評価方法には、次の2つがあります。
- 路線価方式
- 倍率方式
どちらの方法を使うかは、土地が所在する地域によって異なります。
路線価方式とは?
路線価方式とは、路線価が定められている地域の宅地を評価する方法です。
路線価とは、その道路に面する標準的な宅地の1平方メートル当たりの価額をいい、千円単位で表示されています。
基本的には、土地が面している道路の路線価を基に、土地の奥行きや形状などに応じた補正を行い、その土地の面積を掛けて評価額を計算します。
たとえば、路線価が「200」と表示されている場合、1平方メートル当たりの路線価は20万円です。
土地の面積が100平方メートルで、土地の形状などによる補正を考慮しない単純な例では、
20万円 × 100平方メートル = 2,000万円
となります。
実際の土地評価では、土地の奥行きや形状、道路との接し方などに応じて評価額を調整することがあります。
路線価はどこで確認する?
路線価は、国税庁が公表している「財産評価基準書 路線価図・評価倍率表」で確認することができます。
土地の所在地から該当する路線価図を確認し、その土地が面している道路に付されている数字を確認します。
路線価は年分ごとに公表されているため、相続が発生した年の路線価を確認します。
倍率方式とは?
倍率方式とは、路線価が定められていない地域の土地を評価する方法です。
倍率方式では、原則として土地の固定資産税評価額に、国税庁が定める一定の倍率を掛けて評価額を計算します。
計算方法は、基本的に次のとおりです。
固定資産税評価額 × 評価倍率 = 相続税評価額
たとえば、固定資産税評価額が1,000万円、評価倍率が1.1の場合には、
1,000万円 × 1.1 = 1,100万円
となります。
評価倍率はどこで確認する?
評価倍率も、国税庁が公表している「財産評価基準書 路線価図・評価倍率表」で確認することができます。
土地の所在地と地目などから該当する倍率を確認します。
評価倍率表の宅地欄に「路線」と表示されている地域については、倍率方式ではなく路線価方式によって評価します。
路線価方式と倍率方式の違い
路線価方式と倍率方式の基本的な違いは、次のとおりです。
- 路線価方式:路線価が定められている地域で使用する
- 倍率方式:路線価が定められていない地域で使用する
路線価方式では、道路に付された路線価を基に土地を評価します。
一方、倍率方式では、固定資産税評価額に評価倍率を掛けて土地を評価します。
まず土地の所在地を確認し、その地域がどちらの評価方式になるのかを確認することが土地評価の基本になります。
路線価に面積を掛けるだけではない場合もある
路線価方式による土地評価では、単純に「路線価×面積」で評価額が決まるとは限りません。
土地の奥行きや形状、道路との接し方などによって、評価額を調整する場合があります。
そのため、同じ路線価の道路に面していて、同じ面積の土地であっても、土地の状況によって相続税評価額が異なることがあります。
相続税申告で土地を評価するときには、路線価だけでなく、土地の形状や利用状況なども確認することが大切です。
まとめ
土地の相続税評価では、宅地の基本的な評価方法として「路線価方式」と「倍率方式」があります。
路線価が定められている地域では、路線価を基に土地を評価します。
路線価が定められていない地域では、原則として固定資産税評価額に評価倍率を掛ける倍率方式によって評価します。
路線価や評価倍率は、国税庁の「財産評価基準書 路線価図・評価倍率表」で確認することができます。
また、路線価方式では土地の奥行きや形状などによって評価額を調整する場合があるため、単純に路線価と面積だけで評価額が決まるとは限りません。
相続税申告では、まず土地の所在地や利用状況を確認し、適切な評価方法によって相続税評価額を計算することが大切です。