相続が発生すると、預貯金や不動産などの財産だけでなく、借入金などの債務を引き継ぐことがあります。
亡くなった方に多額の借金がある場合などには、「相続放棄」を検討することがあります。
相続放棄をすると、プラスの財産だけでなく、原則として借金などのマイナスの財産も相続しないことになります。
この記事では、相続放棄とはどのような制度なのか、期限や手続きなどの基本を解説します。
相続放棄とは?
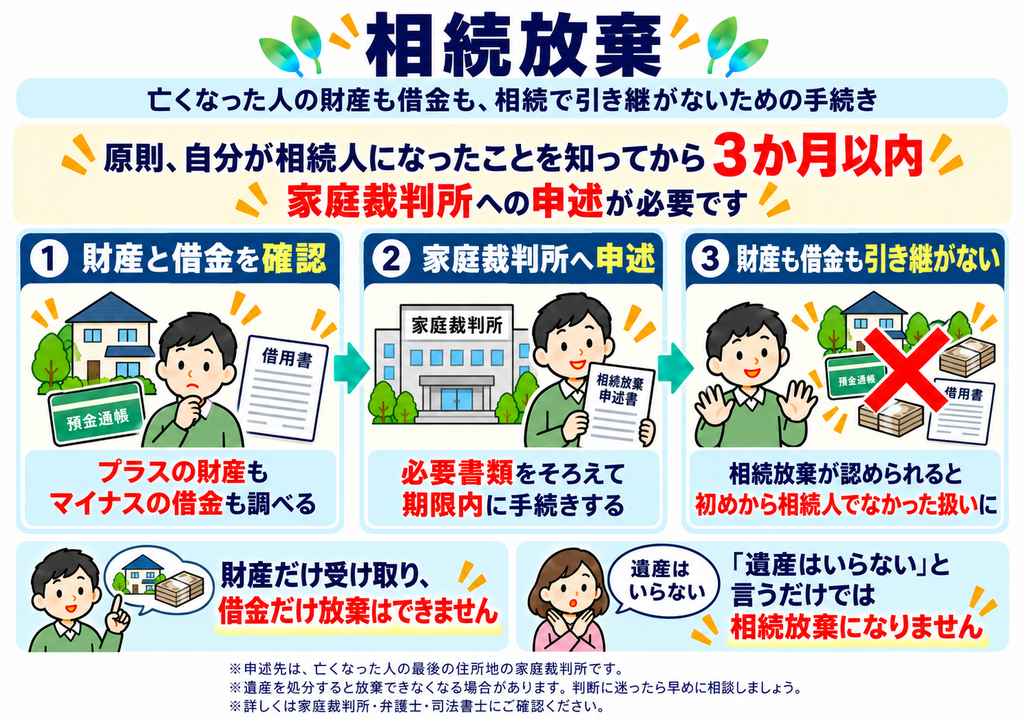
相続放棄とは、亡くなった方の財産や債務を一切受け継がないための手続きです。
相続では、預貯金や不動産などのプラスの財産だけでなく、借入金などのマイナスの財産も引き継ぐことがあります。
相続放棄をした人は、その相続について初めから相続人ではなかったものとみなされます。
そのため、亡くなった方の借金が財産より多い場合などに、相続放棄が検討されることがあります。
相続放棄は原則3か月以内
相続放棄には期限があります。
原則として、自己のために相続の開始があったことを知った時から3か月以内に手続きを行う必要があります。
この期間は「熟慮期間」と呼ばれます。
相続が発生したら、亡くなった方の預貯金や不動産だけでなく、借入金などの債務についても確認し、相続するか相続放棄するかを検討することが大切です。
なお、相続税申告における「相続の開始があったことを知った日」の考え方については、こちらの記事で詳しく解説しています。
関連記事:相続税申告における「相続の開始があったことを知った日」とは?
相続放棄は家庭裁判所で手続きをする
相続放棄は、相続人同士の話し合いだけで成立するものではありません。
相続放棄をする場合には、原則として亡くなった方の最後の住所地を管轄する家庭裁判所に相続放棄の申述を行います。
「私は財産をもらわない」と他の相続人に伝えたり、遺産分割協議で自分の取得する財産をゼロにしたりすることと、家庭裁判所で行う相続放棄は異なります。
借金だけを相続放棄することはできない
相続放棄をすると、借金などのマイナスの財産だけでなく、預貯金や不動産などのプラスの財産についても相続しないことになります。
つまり、「預貯金や不動産は相続するが、借金だけは相続放棄する」ということはできません。
そのため、相続放棄を検討するときには、亡くなった方の財産と債務の両方を確認することが重要です。
相続放棄すると次の順位の人が相続人になることがある
相続放棄によって、他の親族が相続人になることがあります。
たとえば、亡くなった方の子が全員相続放棄した場合には、父母などの直系尊属が相続人となり、該当する直系尊属がいない場合には兄弟姉妹が相続人となることがあります。
そのため、相続放棄をする場合には、自分が相続放棄した後に誰が相続人になるのかについても確認しておくことが大切です。
相続放棄をする前に財産と債務を確認する
相続放棄をするかどうかを判断するためには、亡くなった方にどのような財産や債務があるのかを確認することが大切です。
たとえば、次のようなものを確認します。
- 預貯金
- 不動産
- 株式などの有価証券
- 借入金
- 未払金などの債務
相続放棄には原則3か月という期限があるため、相続が発生したら早めに財産と債務の確認を始めることが大切です。
相続放棄の手続きが必要な場合
相続放棄は家庭裁判所で行う手続きです。
当事務所では、相続税のご相談の中で相続放棄を検討する必要がある場合には、必要に応じて弁護士や司法書士などの専門家と連携して対応しています。
まとめ
相続放棄とは、亡くなった方の財産や債務を一切受け継がないための手続きです。
相続放棄をした人は、その相続について初めから相続人ではなかったものとみなされます。
相続放棄は、原則として自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ申述する必要があります。
また、借金だけを放棄して預貯金や不動産だけを相続することはできません。
相続放棄によって次の順位の親族が相続人になる場合もあるため、相続関係についても確認することが大切です。
相続が発生したら、まず亡くなった方の財産と債務を確認し、相続放棄を検討する必要がある場合には、3か月の期限に注意して手続きを進めましょう。