「相続税対策として、元気なうちに子どもへ不動産を贈与しておいた方がよいのでしょうか?」
このようなご相談を受けることがあります。
確かに、不動産の生前贈与は、将来の相続税を減らすための有効な方法となる場合があります。
しかし、不動産は生前贈与することで、かえって税負担が増えてしまう場合もあります。
特に注意したいのが、次のような点です。
- 贈与すると、不動産取得税がかかる
- 登録免許税は、相続より贈与の方が高い
- 相続で利用できた小規模宅地等の特例が使えなくなることがある
- 相続後の売却で利用できた特例が使えなくなる場合がある
一方、将来値上がりが見込まれる土地や、賃貸収入を生む不動産などは、生前贈与を検討する価値があります。
今回は、不動産の生前贈与が不利になる理由と、反対に有利になる可能性があるケースについて解説します。
1.生前贈与すると不動産取得税がかかる
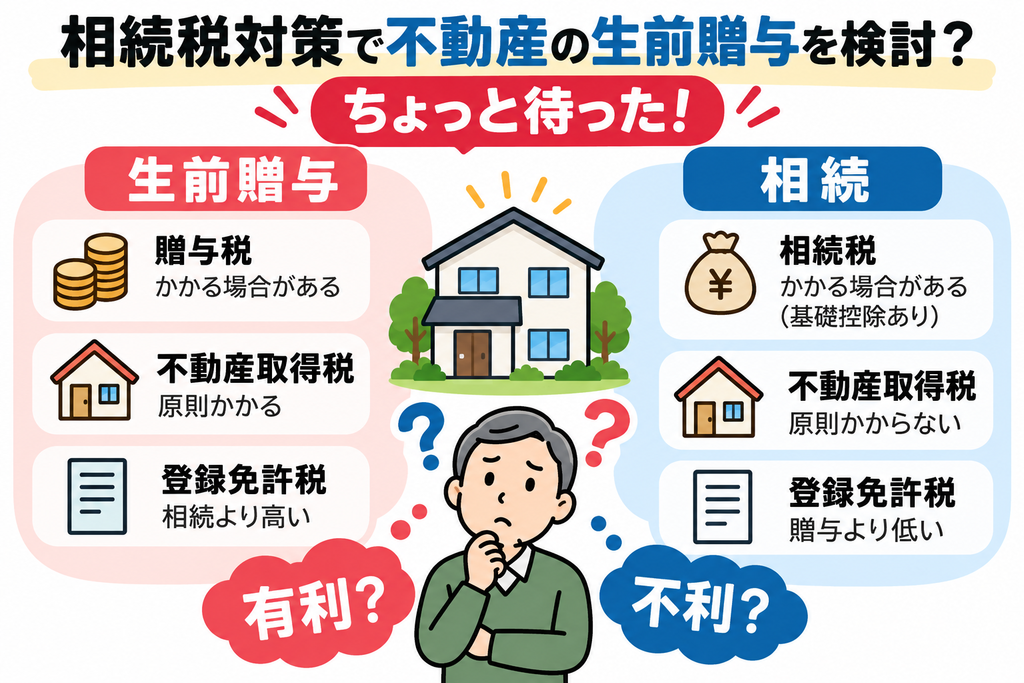
不動産を子どもなどに贈与すると、原則として不動産取得税がかかります。
一方、相続によって不動産を取得した場合には、原則として不動産取得税はかかりません。
- 生前贈与:原則として不動産取得税がかかる
- 相続:原則として不動産取得税はかからない
例えば、大阪府では、令和9年3月31日までに取得した場合、土地や住宅の不動産取得税の税率は原則3%です。
宅地については、一定期間、固定資産税評価額の2分の1を課税標準とする特例があります。
仮に、固定資産税評価額が3,000万円の宅地を贈与した場合、不動産取得税は次のようになります。
3,000万円 × 1/2 × 3% = 45万円
※住宅用土地などの軽減措置を考慮しない概算です。
同じ土地を相続によって取得した場合、不動産取得税は原則としてかかりません。
つまり、贈与税がかからない方法で生前贈与したとしても、不動産取得税の負担が発生する場合があるのです。
2.登録免許税も相続より生前贈与の方が高い
不動産の名義を変更する際には、登録免許税がかかります。
この登録免許税も、生前贈与と相続では税率が異なります。
- 生前贈与:2.0%
- 相続:0.4%
※所有権移転登記の原則的な税率です。
例えば、固定資産税評価額が3,000万円の不動産であれば、登録免許税は次のようになります。
- 生前贈与:3,000万円 × 2.0% = 60万円
- 相続:3,000万円 × 0.4% = 12万円
その差額は48万円です。
先ほどの不動産取得税と合わせると、この例では贈与による税負担が相続より約93万円多くなる計算です。
これに加えて、贈与税や司法書士への登記費用なども検討する必要があります。
不動産の生前贈与を考える場合には、贈与税だけでなく、こうした費用も含めて判断することが大切です。
3.小規模宅地等の特例が使えなくなる場合がある
不動産の生前贈与で、特に注意したいのが「小規模宅地等の特例」です。
小規模宅地等の特例とは、亡くなった方の自宅や事業用の土地などについて、一定の要件を満たす場合、相続税評価額を大幅に減額できる制度です。
例えば、亡くなった方の自宅敷地については、一定の要件を満たすと、330㎡までの部分について評価額を80%減額できます。
相続税評価額が5,000万円の自宅敷地であれば、対象となる土地の全体に特例を適用できると仮定すると、
5,000万円 ×(1-80%)= 1,000万円
となります。
つまり、相続税の計算上、5,000万円の土地を1,000万円として評価できる場合があるのです。
しかし、この土地を生前贈与した場合、その贈与した土地について小規模宅地等の特例を適用することはできません。
相続時精算課税制度を利用して贈与した場合も同様です。
相続まで待てば大きな評価減を受けられた土地を、先に贈与してしまうことで、結果的に税負担が増える可能性があります。
特に、自宅の土地については、生前贈与する前に小規模宅地等の特例の適用可能性を確認することが重要です。
4.そもそも相続税がかからない場合、生前贈与は不利になることも
相続税対策として生前贈与を検討する前に、まず確認したいのが、そもそも相続税がかかるのかという点です。
相続税には、次の基礎控除があります。
3,000万円 + 600万円 × 法定相続人の数
例えば、法定相続人が配偶者と子ども2人の合計3人であれば、基礎控除額は4,800万円です。
遺産の課税価格の合計額が基礎控除額以下であれば、原則として相続税はかかりません。
それにもかかわらず、相続税対策として不動産を生前贈与すると、贈与税や不動産取得税、登録免許税などが発生する場合があります。
相続税がかからないのであれば、税金を減らす目的で生前贈与をする必要性は低いと考えられます。
もちろん、相続人間のトラブル防止や、特定の子どもへ不動産を引き継がせたいといった目的で、生前贈与を検討することはあります。
ただし、税金だけを考えれば、相続まで待った方が有利になる場合もあります。
5.将来売却する予定の不動産は、譲渡所得税にも注意
不動産の生前贈与を検討する際には、将来その不動産を売却する可能性についても考える必要があります。
特に注意したいのが、相続後に不動産を売却する場合に利用できる税制上の特例です。
① 相続税の取得費加算の特例
相続によって取得した不動産を売却する場合、一定の要件を満たすと「相続財産を譲渡した場合の取得費の特例」を利用できることがあります。
これは、相続税を負担した人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに対象財産を売却した場合などに、相続税の一部を譲渡所得の計算上の取得費に加算できる制度です。
取得費が増えることで、売却時の譲渡所得税が軽減される可能性があります。
一方、生前贈与した不動産については、贈与の方法や相続税の課税関係によって、この特例の適用可否が異なります。
なお、相続時精算課税制度を利用して贈与した不動産など、一定の生前贈与財産についても、この特例の対象になる場合があります。
したがって、生前贈与したから必ず取得費加算の特例が使えなくなるわけではありません。
② 相続空き家の3,000万円特別控除
もう一つ注意したいのが、「被相続人の居住用財産(空き家)を売ったときの特例」です。
これは、亡くなった方が住んでいた一定の住宅やその敷地を相続によって取得し、一定の要件を満たして売却した場合、譲渡所得から最高3,000万円を控除できる制度です。
例えば、親が一人暮らしをしていた自宅について、親の死亡後に子どもが相続し、その後売却するケースです。
一定の要件を満たせば、売却益から最高3,000万円を控除できるため、譲渡所得税が大幅に軽減される可能性があります。
※対象となる家屋と敷地等を取得した相続人が3人以上の場合は、特別控除額の上限が1人当たり2,000万円となります。
ただし、この特例には、主に次のような要件があります。
- 原則として、昭和56年5月31日以前に建築された住宅であること
- 区分所有建物(マンションなど)ではないこと
- 原則として、相続開始直前に亡くなった方が一人で居住していたこと
- 相続後の利用状況や売却時期などの要件を満たすこと
- 売却代金が1億円以下であること
なお、老人ホーム等に入所していた場合にも、一定の要件を満たせば対象になることがあります。
ここで重要なのは、生前贈与によって取得した不動産は、原則としてこの相続空き家の3,000万円特別控除の対象にならないという点です。
つまり、親の自宅を生前贈与してしまうことで、相続まで待てば利用できた可能性のある特例を失ってしまう場合があります。
将来、親の自宅を売却する予定がある場合には、生前贈与する前に、この特例の適用可能性を確認しておくことが重要です。
なお、相続空き家の3,000万円特別控除と相続税の取得費加算の特例は、同じ不動産の譲渡について重複適用できません。
将来の売却まで含めた比較が重要
不動産の生前贈与を検討する際には、贈与税や相続税だけでなく、将来売却した際の譲渡所得税まで含めて比較する必要があります。
特に、親が住んでいる自宅については、小規模宅地等の特例に加えて、相続空き家の3,000万円特別控除も検討すべき重要な制度です。
相続税対策として行った生前贈与が、結果的に将来の売却時の税負担を増やしてしまうこともあるのです。
6.将来、価格が上昇する土地は生前贈与が有利になることも
ここまで生前贈与の注意点を説明しましたが、すべての不動産について生前贈与が不利というわけではありません。
例えば、将来大幅な値上がりが見込まれる土地については、生前贈与が有利になる可能性があります。
仮に、現在の相続税評価額が3,000万円の土地が、将来5,000万円に上昇したとします。
相続まで所有していれば、原則として相続時点の評価額を基に相続税が計算されます。
一方、生前贈与によって早い段階で所有権を移転しておけば、その後の値上がり分を将来の相続財産から切り離せる場合があります。
特に、相続時精算課税制度を利用した場合には、原則として贈与時の価額を基に相続税の計算に加算します。
そのため、贈与後に土地の価額が大幅に上昇した場合、相続時まで所有していた場合よりも有利になる可能性があります。
ただし、反対に土地の価額が下落した場合には、不利になることもあります。
また、相続時精算課税制度には、令和6年以後の贈与について年間110万円の基礎控除が設けられており、その控除部分は原則として相続財産に加算されません。
一方、一度選択すると、同じ贈与者からの贈与について暦年課税に戻すことはできません。
将来の値上がりだけを期待して贈与するのではなく、価格が下落した場合も含めた検討が必要です。
7.賃貸収入を生む不動産も生前贈与を検討する価値がある
アパートや賃貸マンションなど、毎年収益を生む不動産も、生前贈与を検討する価値があります。
例えば、年間300万円の家賃収入がある賃貸不動産を所有しているとします。
その不動産を引き続き親が所有していれば、家賃収入から経費や税金を差し引いた資金が親の財産として蓄積され、将来の相続財産が増える可能性があります。
一方、子どもへ生前贈与すれば、贈与後の家賃収入は原則として子どものものになります。
つまり、不動産そのものだけでなく、将来発生する収益を親の相続財産から切り離せる可能性があるのです。
ただし、賃貸不動産の贈与では、次の点にも注意が必要です。
- 贈与税や不動産取得税、登録免許税の負担
- 親と子の所得税・住民税の税率の違い
- 借入金や敷金・保証金などの取扱い
- 貸付事業用宅地等に係る小規模宅地等の特例への影響
特に、借入金を子どもが引き受ける場合には、負担付贈与として、通常の贈与とは異なる課税関係が生じることがあります。
賃貸不動産だから必ず生前贈与が有利になるわけではなく、将来の収益も含めた試算が必要です。
8.生前贈与と相続、どちらが有利かは総合的な判断が必要
不動産の生前贈与を検討する際には、贈与税だけを比較しても十分ではありません。
主に、次の項目を確認する必要があります。
- 贈与税:暦年課税・相続時精算課税のどちらを利用するか
- 不動産取得税:贈与による税負担がどの程度か
- 登録免許税:相続と贈与の税額差
- 小規模宅地等の特例:相続した場合に適用できるか
- 相続税の基礎控除:そもそも相続税がかかるのか
- 将来の土地価格:値上がり・値下がりの可能性
- 賃貸収入:将来の収益が相続財産に与える影響
- 将来の売却:取得費加算・相続空き家の特例など
また、贈与後の管理や処分についても考えておく必要があります。
一度子どもに贈与した不動産は、原則として子どもの財産となるため、親が自由に売却したり、担保に入れたりすることはできなくなります。
税金だけでなく、将来の生活や財産管理も含めた判断が必要です。
まとめ|不動産の生前贈与は、実行する前に比較検討を
相続税対策として不動産の生前贈与を考えること自体は、決して間違いではありません。
しかし、不動産は現金と異なり、贈与によって不動産取得税や登録免許税が発生します。
また、相続であれば利用できた小規模宅地等の特例や、相続後の売却に関する特例が使えなくなる場合もあります。
そもそも相続税がかからない場合には、税金を減らす目的で生前贈与する必要性が低いこともあります。
一方、将来値上がりが見込まれる土地や、継続的に収益を生む賃貸不動産については、生前贈与が有利になる可能性があります。
大切なのは、生前贈与をすること自体ではなく、贈与した場合と相続した場合の税負担を比較することです。
米田税理士事務所では、相続税対策や不動産の生前贈与について、ご依頼を検討されている方からのご相談を承っております。
不動産の生前贈与をお考えの方は、実行する前に、相続税や将来の売却まで含めた税負担全体を確認することをおすすめします。
参考資料|国税庁等の関連情報
本記事で解説した税務上の取扱いについては、以下の国税庁・大阪府の公式サイトもご参照ください。
【相続税・贈与税の税率】
【不動産取得時の税金】
【相続税・贈与税の特例】
【相続後の不動産売却に関する特例】
※本記事は令和8年10月時点の法令等を前提とした一般的な解説です。実際の適用には個別の要件確認が必要です。