「不動産を売却したら、税金はいくらかかるのだろう?」
「購入してから5年以上経っていれば、税率が安くなると聞いたけれど本当?」
不動産を売却して利益(譲渡所得)が発生した場合、その税額を大きく左右するのが「所有期間」です。
土地や建物の譲渡所得は、所有期間によって「短期譲渡所得」と「長期譲渡所得」に区分され、それぞれ税率が異なります。
特に注意したいのが、所有期間5年の数え方です。
単純に「購入してから5年間所有したか」で判定するわけではありません。
今回は、不動産売却における短期譲渡所得と長期譲渡所得の違い、税率、所有期間の判定方法について解説します。
短期譲渡所得と長期譲渡所得の違い
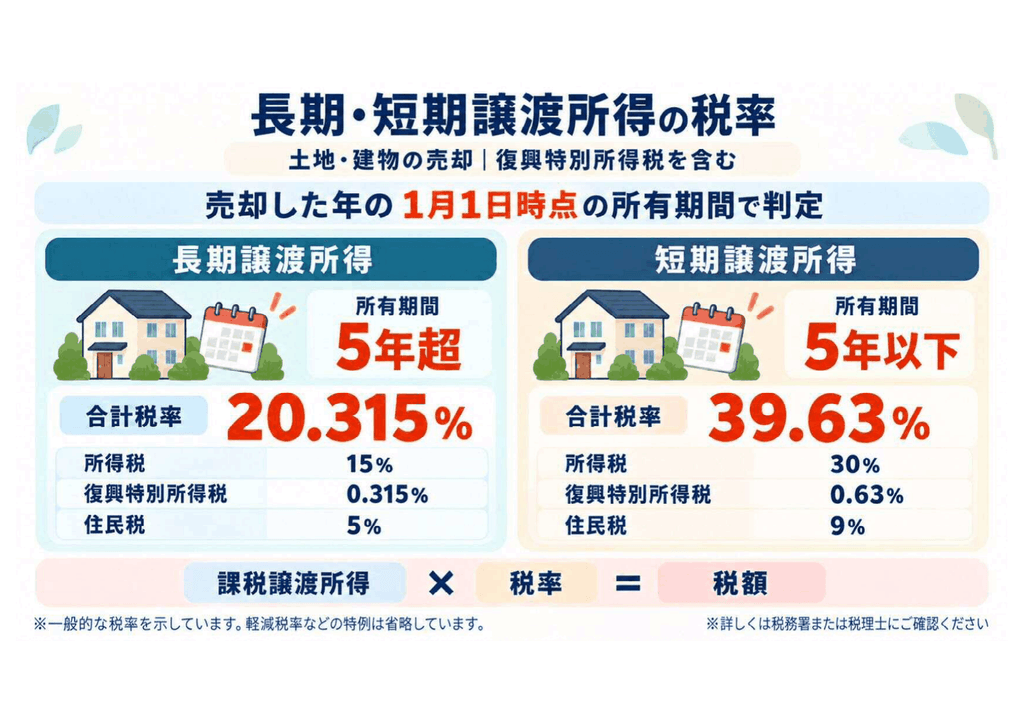
土地や建物を売却した場合の譲渡所得は、売却した年の1月1日現在における所有期間によって、次のように区分されます。
| 区分 | 所有期間 | 税率(所得税・復興特別所得税・住民税) |
|---|---|---|
| 短期譲渡所得 | 売却した年の1月1日現在で5年以下 | 39.63% |
| 長期譲渡所得 | 売却した年の1月1日現在で5年超 | 20.315% |
短期譲渡所得の場合は、所得税30%、復興特別所得税0.63%、住民税9%で、合計39.63%です。
長期譲渡所得の場合は、所得税15%、復興特別所得税0.315%、住民税5%で、合計20.315%です。
このように、短期譲渡所得と長期譲渡所得では税率に大きな違いがあります。
そのため、所有期間が5年前後の不動産を売却する場合には、売却時期によって税額が大きく変わることがあります。
「購入して5年経過」では長期譲渡にならないことがある
ここが不動産売却で間違いやすいポイントです。
長期譲渡所得になるかどうかは、売却した日の時点で5年間所有していたかどうかでは判定しません。
「売却した年の1月1日現在」で所有期間が5年を超えているかどうかで判定します。
そのため、購入してから実際には5年以上経過しているにもかかわらず、税務上は短期譲渡所得になるケースがあります。
【具体例】2021年4月1日に購入した不動産を売却する場合
2021年4月1日に購入した不動産を売却するケースで考えてみましょう。
2026年5月1日に売却した場合
購入から売却までの実際の期間は約5年1か月です。
しかし、判定するのは2026年5月1日ではなく、2026年1月1日現在の所有期間です。
2026年1月1日時点では、2021年4月1日の取得から5年を超えていません。
したがって、この場合は短期譲渡所得になります。
2027年に売却した場合
2027年1月1日時点では、2021年4月1日の取得から5年を超えています。
そのため、2027年中に売却すれば、原則として長期譲渡所得になります。
【税理士からのコメント】
「購入して丸5年経ったから長期譲渡になる」と考えてしまうと、判定を間違えることがあります。
所有期間が5年前後の不動産については、「購入から何年経過したか」ではなく、売却する年の1月1日時点で確認することが重要です。
売却日(譲渡日)はいつになる?
所有期間を判定するためには、いつ不動産を譲渡したことになるのかも重要です。
不動産の譲渡日は、原則として買主に土地や建物を引き渡した日となります。
ただし、売買契約の効力が発生した日(一般的には売買契約日)を譲渡日として申告することが認められる場合もあります。
そのため、売買契約日と引渡日が年をまたぐ場合には、譲渡日の考え方によって短期譲渡所得・長期譲渡所得の判定に影響するケースがあります。
特に所有期間が5年前後の場合には、売買契約を締結する前に確認しておくことをおすすめします。
相続した不動産の所有期間はどうなる?
相続した不動産については、「相続してから5年経過しているか」で判定するわけではありません。
相続によって取得した土地や建物については、原則として被相続人がその不動産を取得した時期を引き継ぎます。
例えば、父が15年前に購入した土地を子が相続し、その1年後に売却したとします。
子自身が所有していた期間は1年ですが、父の取得時期を引き継ぐため、原則として長期譲渡所得として判定することになります。
また、相続した不動産については、所有期間だけでなく取得費についても原則として被相続人の取得費を引き継ぎます。
そのため、相続した不動産を売却する場合には、被相続人が購入した当時の売買契約書や領収書などを確認することが重要です。
長期譲渡なら必ず20.315%とは限らない
所有期間が5年を超えて長期譲渡所得になった場合の基本的な税率は20.315%ですが、マイホームなど一定の不動産については、さらに特例を利用できる場合があります。
マイホームの3,000万円特別控除
自分が住んでいる家屋など一定の居住用財産を売却した場合には、要件を満たせば譲渡所得から最高3,000万円を控除できる特例があります。
この特例については、所有期間の長短にかかわらず適用を検討することができます。
所有期間10年超のマイホームの軽減税率
売却した年の1月1日時点で所有期間が10年を超えるマイホームについては、一定の要件を満たせば「マイホームを売ったときの軽減税率の特例」を利用できる場合があります。
この特例を利用すると、課税長期譲渡所得6,000万円以下の部分について、所得税10%に軽減されます。
復興特別所得税と住民税4%を含めると、合計税率は14.21%相当となります。
また、この軽減税率の特例は、一定の要件を満たせばマイホームの3,000万円特別控除と併用することができます。
不動産を売却して損失が出た場合は?
不動産を売却して譲渡損失が発生した場合、その不動産の譲渡所得について税金は発生しません。
ただし、土地や建物の譲渡による損失は、原則として給与所得や事業所得など他の所得から自由に差し引くことはできません。
一方、一定のマイホームを売却して譲渡損失が発生した場合には、要件を満たせば給与所得などとの損益通算や、翌年以後への繰越控除が認められる特例があります。
「売却損が出たから確定申告しても意味がない」とは限らないため、マイホームの売却で損失が出た場合には特例の適用要件を確認しておくとよいでしょう。
売却時期を検討するときは「税金だけ」で決めない
短期譲渡所得から長期譲渡所得に変われば、税率が大きく下がる可能性があります。
そのため、所有期間が5年前後の場合には、「長期譲渡になるまで売却を待った方がよいのではないか」と考えることもあります。
ただし、不動産の売却時期は税金だけで決めるものではありません。
不動産価格の変動、維持管理費、固定資産税、借入金、売却の必要性なども含めて判断する必要があります。
税率が下がるまで待った結果、不動産価格そのものが下がってしまえば、必ずしも手取り額が増えるとは限りません。
【税理士からのコメント】
所有期間が5年前後の不動産では、売却する年が変わるだけで短期譲渡所得から長期譲渡所得に変わるケースがあります。
ただし、大切なのは「税率が何%になるか」だけではありません。
売却価格、取得費、譲渡費用、利用できる特例などを確認し、最終的にどのくらい手元に残るのかを比較することが重要です。
まとめ|「5年」は売却した年の1月1日で判定する
不動産を売却した場合の譲渡所得は、所有期間によって短期譲渡所得と長期譲渡所得に区分されます。
特に重要なのは、購入してから実際に5年経過したかではなく、売却した年の1月1日時点で所有期間が5年を超えているかで判定することです。
また、相続した不動産については、原則として被相続人の取得時期を引き継ぎます。
所有期間が5年前後の場合や、売買契約日と引渡日が年をまたぐ場合には、売却前に短期・長期の判定を確認しておくことが大切です。
不動産売却では、税率だけでなく、取得費・譲渡費用・利用できる特例まで含めて「売却後にいくら手元に残るのか」を確認しておきましょう。