不動産の取得費が不明なとき、「売却代金の5%で計算するしかないのだろうか」と疑問に思う方もいらっしゃるでしょう。
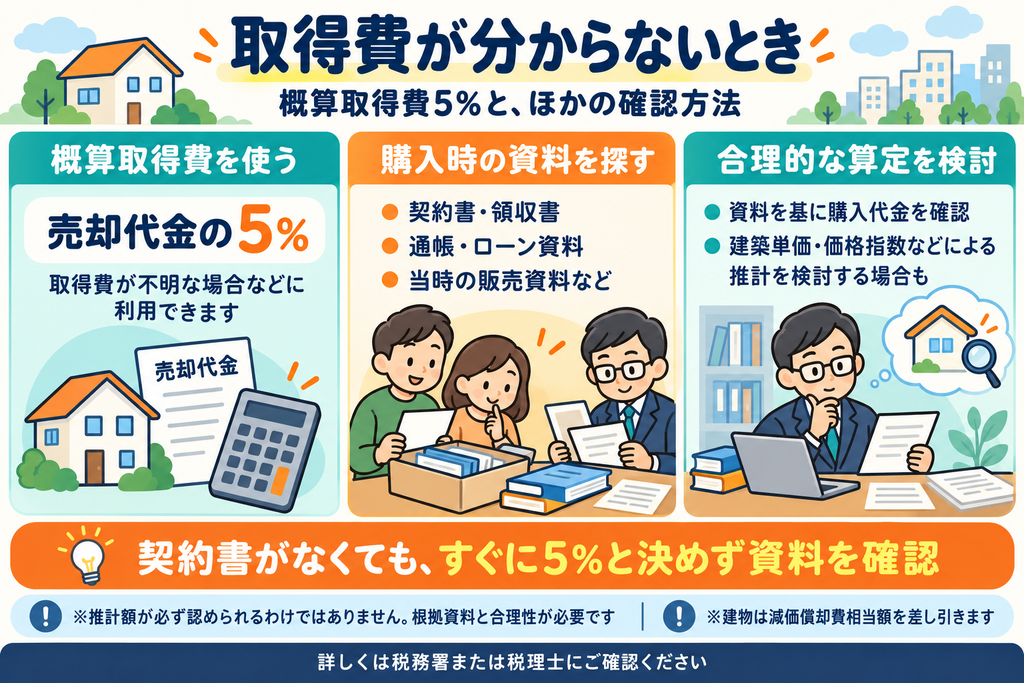
取得費が分からない場合には、売却による収入金額の5%を取得費とする「概算取得費」を使うことができます。ただし、購入時の契約書がないからといって、直ちに5%で計算すると決める必要はありません。
この記事では、概算取得費5%の基本と、取得費が不明な場合に確認すべきことを説明します。
1.概算取得費5%とは?
不動産の譲渡所得は、収入金額から取得費と譲渡費用を差し引いて計算します。
譲渡所得=収入金額-取得費-譲渡費用
取得費が分からない場合には、実際の取得費に代えて、収入金額の5%を取得費とすることができます。
概算取得費=収入金額×5%
2.どのような場合に使える?
概算取得費は、主に次のような場合に使えます。
| 状況 | 取扱い |
|---|---|
| 取得費が分からない | 収入金額の5%を取得費とすることができます |
| 実際の取得費が収入金額の5%を下回る | 実際の取得費が分かっていても、5%を使うことができます |
例えば、先祖代々引き継いできた土地や、購入した時期が古く、購入代金を確認できない不動産などが考えられます。
3.概算取得費を使った計算例
次の条件で、不動産を売却した場合を考えてみましょう。
| 項目 | 金額・条件 |
|---|---|
| 収入金額 | 4,000万円 |
| 取得費 | 不明 |
| 譲渡費用 | 200万円 |
| 特別控除 | 適用なし |
まず、概算取得費を計算します。
4,000万円×5%=200万円
次に、収入金額から概算取得費と譲渡費用を差し引きます。
4,000万円-200万円-200万円=3,600万円
この例では、譲渡所得は3,600万円になります。
概算取得費を使う場合でも、売却時の仲介手数料などの譲渡費用は別に差し引けます。
※説明用のモデル計算です。
4.昭和28年以後の取得では、5%での計算は強制ではありません
概算取得費に関する条文と通達は、次のように整理できます。
| 対象 | 規定の位置づけ |
|---|---|
| 昭和27年12月31日以前から引き続き所有していた土地・建物 | 措置法31条の4により原則5%。実際の取得費がそれを上回ると証明された場合は、その取得費を使用 |
| 昭和28年1月1日以後に取得した土地・建物 | 通達31の4-1により、同じ規定に準じて計算して差し支えないという取扱い |
昭和28年1月1日以後に取得した土地・建物については、概算取得費5%で計算して「差し支えない」という位置づけであり、5%での計算を強制する規定ではありません。
購入時の契約書が見つからない場合も、まずは、ほかの資料から取得費を確認できないか検討することが大切です。
契約書以外にも、取得価額の手掛かりがあります
購入代金などを確認するための資料や確認先として、次のようなものが考えられます。
- 購入時の売買契約書や建物の工事請負契約書
- 購入代金や仲介手数料の領収書
- 購入時の精算書・残代金決済明細書
- 登記事項証明書(登記簿謄本)の抵当権設定に関する記録
- 購入時のローン契約書や返済明細
- 購入代金の支払いが分かる通帳や預金取引明細
- 購入当時の金額や支払内容を記録したメモ
- 購入当時の販売用チラシ、パンフレットや価格表
- 購入当時の売主・不動産会社との手紙やメールなど
- 売買の相手方、分譲会社、仲介した不動産会社への確認
大手デベロッパー等が分譲したマンションや住宅地では、当時のパンフレットや、対象住戸・区画の価格表が残っている場合があり、取得価額を確認する有力な参考資料になります。
また、借入額がそのまま実際の購入価格になるとは限りません。メモについても、記載内容や作成時期などを確認する必要があります。
これらを手掛かりに、対象の物件・住戸、購入時期、支払先、借入れの目的などを照合し、取得価額を裏付けられるか検討します。
購入後のリフォーム工事も確認しましょう
取得費を確認する際には、購入時の代金や諸費用だけでなく、購入後から売却までの間に行ったリフォーム工事などについても、取得費に算入できるものがないか確認することが大切です。
例えば、建物の価値を高めたり、耐用年数を延ばしたりする工事などは、資本的支出に該当し、取得費に算入できる場合があります。
ただし、通常の維持管理や原状回復のための修繕費は、原則として取得費に含まれません。また、建物に係る資本的支出については、減価償却費相当額などを考慮する必要があります。
過去のリフォーム工事の契約書や請求書、領収書などが残っていないか確認しましょう。
合理的な推計が認められた裁決事例もあります
取得価額を直接確認できない場合でも、合理的な方法による推計が認められた裁決事例があります。
平成12年11月16日の国税不服審判所の裁決では、取得価額が不明な土地・建物について、建築物単価や市街地価格指数を用いた取得費の算定に合理性が認められました。
これは、税務署側が採用した推計方法について、審判所も合理的と判断した事例です。
ただし、市街地価格指数を使えば、必ず推計が認められるわけではありません。取得当時の土地の状況などに照らして、その指数を用いることが適切かを検討する必要があります。
また、市街地価格指数は、個々の土地の価格変動を直接示すものではありません。市街地価格指数のほか、他の公的な地価資料や指数も含め、対象地域や物件の状況に適した資料を検討し、算出方法の合理性を確認することが大切です。
概算取得費が実際の取得費より少なくなると、計算上の譲渡所得が大きくなり、税負担が増える可能性があります。5%で計算する前に、資料の確認や、根拠のある取得費の算定ができないか検討しましょう。
5.相続した不動産でも使えます
相続した不動産についても、亡くなった方の取得費が分からない場合などには、概算取得費を使うことができます。
ただし、概算取得費5%を使う場合、相続時に支払った登記費用などを、取得費として別に上乗せすることはできません。
相続した不動産を売却する場合も、まずは亡くなった方の購入時の資料が残っていないか確認しましょう。
参考
根拠規定:租税特別措置法31条の4、租税特別措置法関係通達31の4-1