相続税の申告では、亡くなった方本人の名義になっている預金だけを確認すればよいとは限りません。
配偶者や子ども、孫など家族名義の預金であっても、実質的には亡くなった方の財産と判断され、相続財産に含まれることがあります。
このような預金は、一般に「名義預金」と呼ばれています。
この記事では、名義預金とはどのようなものなのか、相続税申告で確認する基本的なポイントを解説します。
名義預金とは?
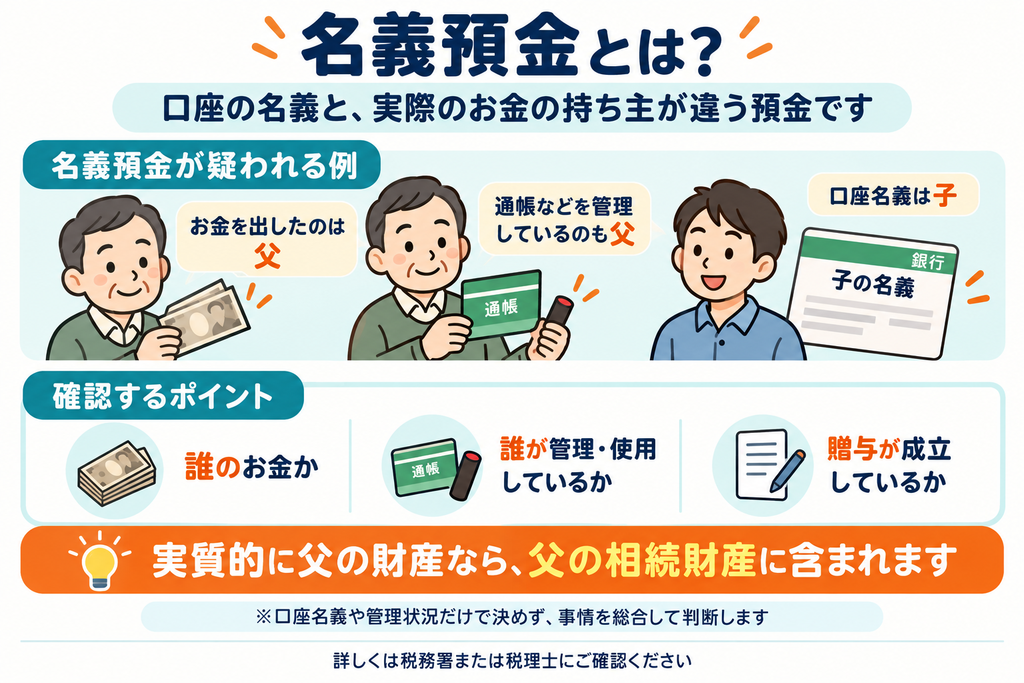
名義預金とは、家族などの名義になっているものの、実質的には亡くなった方の財産と認められる預金のことをいいます。
たとえば、父が自分のお金を使って子ども名義の預金口座に毎年お金を入れていたとします。
口座の名義は子どもですが、子ども自身はその預金の存在を知らず、通帳や印鑑も父が管理していたような場合には、実質的には父の財産と判断されることがあります。
父が亡くなった場合には、その預金が父の相続財産として相続税の対象になる可能性があります。
預金は名義だけで判断されるわけではない
相続税では、預金口座に記載されている名義だけで、その預金が誰の財産なのかを判断するわけではありません。
誰がお金を出したのか、誰が預金を管理していたのかなどを確認し、実質的に誰の財産なのかを判断することが重要になります。
そのため、配偶者や子ども、孫などの名義になっている預金であっても、実質的に亡くなった方の財産であれば、相続財産として申告が必要になることがあります。
名義預金かどうかを確認するポイント
家族名義の預金が名義預金に該当するかどうかは、一つの事情だけで判断するのではなく、預金が作られた経緯や管理状況などを確認して判断します。
たとえば、次のような点を確認します。
- 預金のお金を誰が出したのか
- 通帳やキャッシュカードを誰が管理していたのか
- 届出印を誰が管理していたのか
- 口座名義人が預金の存在を知っていたのか
- 口座名義人が自分で預金を使うことができたのか
これらの事情を総合的に確認し、預金が実質的に誰の財産だったのかを判断します。
家族名義ならすべて名義預金になるわけではない
亡くなった方が家族名義の口座にお金を入れていたからといって、必ず名義預金になるわけではありません。
生前に贈与が行われ、そのお金が実際に家族の財産となっている場合には、亡くなった方の財産とは異なります。
そのため、単に「誰の名義の口座なのか」だけを見るのではなく、お金を移した経緯や、その後の管理状況などを確認する必要があります。
相続税申告では家族名義の預金も確認する
相続税申告のために預貯金を確認するときは、亡くなった方本人の口座だけでなく、家族名義の預金についても確認することがあります。
特に、亡くなった方から配偶者や子ども、孫などの口座へ多額のお金が移動している場合には、そのお金が贈与されたものなのか、それとも亡くなった方の財産のままなのかを確認することが重要です。
家族名義だから相続財産ではないと判断するのではなく、実際の状況を確認したうえで相続財産に含めるかどうかを判断します。
まとめ
名義預金とは、家族などの名義になっているものの、実質的には亡くなった方の財産と認められる預金のことをいいます。
配偶者や子ども、孫などの名義になっていても、実質的に亡くなった方の財産であれば、相続財産として相続税の対象になることがあります。
名義預金かどうかを確認するときには、誰がお金を出したのか、誰が通帳などを管理していたのか、名義人が預金の存在を知っていたのかなどを確認します。
相続税申告では、亡くなった方本人の預金だけを見るのではなく、家族名義の預金についても必要に応じて確認することが大切です。