不動産には、購入するとき、所有しているとき、賃貸するとき、相続するとき、そして売却するときなど、それぞれの場面で異なる税金が関係します。
例えば、不動産を購入すると不動産取得税や登録免許税などが発生し、所有している間は固定資産税・都市計画税、賃貸すれば所得税・住民税、売却して利益が出れば譲渡所得に対する税金が問題になります。
さらに、相続や贈与によって不動産を取得する場合には、相続税や贈与税についても検討する必要があります。
今回は、不動産に関係する主な税金を「購入・保有・賃貸・相続・贈与・売却」という流れに沿って整理します。
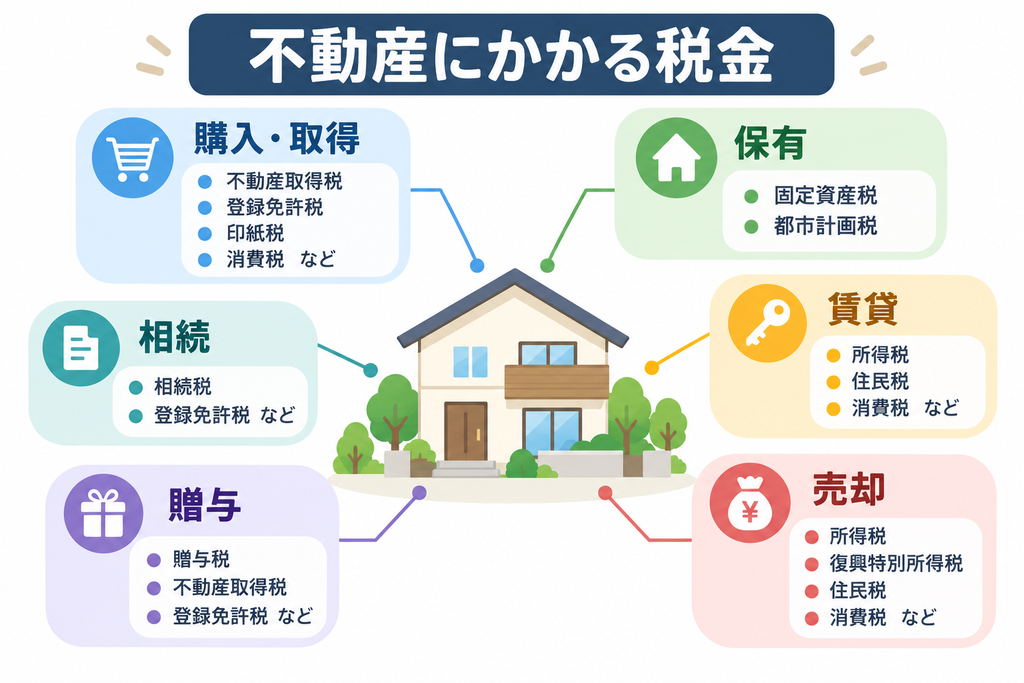
不動産にかかる税金の全体像
まず、不動産に関係する主な税金を一覧で確認してみましょう。
| 場面 | 主な税金 | ポイント |
|---|---|---|
| 購入・取得 | 不動産取得税 登録免許税 印紙税 消費税など | 住宅などには一定の軽減措置があります。土地の譲渡は消費税非課税です。 |
| 保有 | 固定資産税 都市計画税 | 原則として毎年1月1日現在の所有者に課税されます。 |
| 賃貸 | 所得税 住民税 消費税など | 家賃収入から必要経費を差し引いて不動産所得を計算します。消費税の取扱いは用途などによって異なります。 |
| 相続 | 相続税 登録免許税など | 土地や建物を相続税評価のルールに従って評価します。 |
| 贈与 | 贈与税 不動産取得税 登録免許税など | 贈与税だけでなく、不動産取得税なども含めて検討する必要があります。 |
| 売却 | 所得税 復興特別所得税 住民税 消費税など | 売却益、所有期間、利用できる特例などによって税額が変わります。 |
1.不動産を購入したときにかかる税金
土地や建物を購入すると、購入代金以外にも税金や登記費用などが発生します。
不動産取得税
土地や建物を売買などによって取得した場合には、不動産取得税が課税されることがあります。
一定の住宅や住宅用土地については軽減措置が設けられているため、購入する不動産によっては軽減措置を確認しておくことが重要です。
なお、相続によって不動産を取得した場合には、原則として不動産取得税は課税されません。
登録免許税
不動産を取得して所有権移転登記や所有権保存登記などを行う際には、登録免許税がかかります。
住宅ローンを利用して抵当権を設定する場合にも、登録免許税が発生します。
印紙税
不動産売買契約書や建築工事請負契約書など、印紙税の課税対象となる契約書を作成した場合には印紙税がかかります。
消費税
不動産取引では、土地と建物で消費税の取扱いが異なります。
土地の譲渡は消費税の非課税取引です。
一方、建物については、売主が事業者として行う課税対象取引である場合には消費税が課税されます。
例えば、不動産会社から新築住宅を購入する場合と、個人が自宅として使用していた中古住宅を個人間で売買する場合では、消費税の取扱いが異なることがあります。
仲介会社に支払う仲介手数料などについても、通常は消費税の課税対象となります。
2.不動産を所有している間にかかる税金
不動産を所有している間は、固定資産税や都市計画税が発生します。
固定資産税
固定資産税は、原則として毎年1月1日現在の土地・家屋などの所有者に課税されます。
住宅の敷地については住宅用地に対する特例があり、小規模住宅用地に該当する部分については、固定資産税の課税標準が原則として価格の6分の1となります。
「土地の評価額そのものが6分の1になる」という制度ではなく、固定資産税を計算する際の課税標準について特例が適用される点に注意が必要です。
都市計画税
都市計画税は、市街化区域内にある土地や家屋などについて固定資産税とあわせて課税される税金です。
住宅用地については、都市計画税についても一定の課税標準の特例があります。
3.不動産を賃貸したときにかかる税金
マンションやアパート、貸家などを賃貸して家賃収入を得た場合には、不動産所得として所得税・住民税の対象となります。
基本的には、
家賃収入などの収入金額 - 必要経費 = 不動産所得
として所得を計算します。
必要経費には、固定資産税、管理費、修繕費、火災保険料、借入金利息、減価償却費など、賃貸事業に必要な一定の費用が含まれます。
ただし、支出した金額がすべてその年の必要経費になるとは限りません。修繕費と資本的支出の区分など、税務上の判断が必要になることがあります。
賃貸不動産と消費税
不動産賃貸では、用途によって消費税の取扱いも異なります。
住宅の貸付けは一定の場合に消費税が非課税となる一方、事務所や店舗などの貸付けは消費税の課税対象となります。
ただし、実際に消費税を納付するかどうかについては、その貸主が課税事業者に該当するかなども確認する必要があります。
4.不動産を相続したときにかかる税金
不動産を相続した場合には、相続税が問題になることがあります。
ただし、不動産の相続税評価額は、売却価格や不動産会社の査定額をそのまま使うわけではありません。
土地は路線価方式や倍率方式など、建物は固定資産税評価額を基礎とするなど、相続税独自の評価方法によって評価します。
そのため、実際の売却価格と相続税評価額に差が生じることがあります。
小規模宅地等の特例
相続税では、一定の要件を満たす宅地について「小規模宅地等の特例」を適用できる場合があります。
例えば、被相続人等の居住用宅地が特定居住用宅地等に該当する場合には、一定の要件のもとで330㎡まで80%の評価減を受けることができます。
相続税額への影響が大きい特例ですが、誰が取得するのか、居住状況などによって適用の可否が変わるため、遺産分割を決める前に確認しておきたい制度の一つです。
5.不動産を贈与したときにかかる税金
親から子などへ不動産を生前贈与した場合には、贈与税だけを考えればよいわけではありません。
贈与によって不動産を取得すると、贈与税のほか、不動産取得税や所有権移転登記に伴う登録免許税などが発生することがあります。
贈与税については暦年課税のほか、一定の要件を満たす場合には相続時精算課税を選択する方法もあります。
相続時精算課税については、令和6年1月1日以後の贈与から年110万円の基礎控除が設けられています。
ただし、不動産を生前贈与した方が有利とは限りません。
贈与時の税負担だけでなく、将来の相続税や不動産取得税、登録免許税、その後の売却なども含めて検討することが重要です。
6.不動産を売却したときにかかる税金
土地や建物を売却して利益が発生した場合には、譲渡所得として所得税・復興特別所得税・住民税が課税されます。
譲渡所得は、基本的に次のように計算します。
譲渡価額 -(取得費 + 譲渡費用)- 特別控除額 = 課税譲渡所得金額
売却代金そのものに税率を掛けるわけではありません。
所有期間によって税率が変わる
土地や建物の譲渡所得は、所有期間によって短期譲渡所得と長期譲渡所得に区分されます。
| 区分 | 所有期間 | 税率 |
|---|---|---|
| 短期譲渡所得 | 売却した年の1月1日時点で5年以下 | 39.63% |
| 長期譲渡所得 | 売却した年の1月1日時点で5年超 | 20.315% |
ここで注意したいのが、所有期間の数え方です。
「購入してから丸5年経過したか」ではなく、「売却した年の1月1日時点」で5年を超えているかどうかで判定します。
そのため、所有期間が5年前後の不動産では、売却する年によって短期譲渡所得と長期譲渡所得が変わることがあります。
取得費がわからない場合もある
相続した不動産や昔購入した不動産では、「購入したときの契約書が残っていない」ということもあります。
取得費がわからない場合には、売却代金の5%を概算取得費として計算する方法があります。
ただし、契約書がないから直ちに5%で計算しなければならないということではありません。
古い資料や資金の流れなどから、実際の取得費を確認できないか検討することも重要です。
マイホームなどには特例がある
マイホームを売却した場合には、一定の要件を満たすことで譲渡所得から最高3,000万円を控除できる特例があります。
また、所有期間10年超のマイホームについては軽減税率の特例を利用できる場合があります。
相続した空き家を売却する場合にも、一定の要件を満たせば最高3,000万円の特別控除を利用できる制度があります。
不動産売却では、単純に通常の税率で計算するのではなく、利用できる特例がないか確認することが重要です。
7.不動産の税金は一つの場面だけで考えない
不動産税務で難しいのは、それぞれの税金が独立しているわけではないことです。
例えば、相続した不動産を売却する場合には、
- 相続時の不動産評価
- 小規模宅地等の特例
- 相続登記
- 被相続人から引き継ぐ取得費
- 相続税の取得費加算の特例
- 相続した空き家の3,000万円特別控除
- 売却時の譲渡所得
など、複数の制度が関係することがあります。
どの制度を利用できるかによって、最終的な税負担や手元に残る金額が変わることがあります。
【税理士からのコメント】
不動産の税金を考えるときは、「購入時の税金」「相続税」「売却時の税金」というように、一つの場面だけを見るのではなく、その前後まで含めて考えることが重要です。
特に相続した不動産を売却する場合には、相続税と譲渡所得税の両方が関係します。
相続後に不動産を保有するのか、売却するのかまで考えたうえで、利用できる特例を確認していくことが大切です。
まとめ|不動産の税金は購入から売却・相続までつながっている
不動産には、購入・保有・賃貸・相続・贈与・売却というさまざまな場面で税金が関係します。
特に不動産を売却する場合には、取得費、所有期間、譲渡費用、利用できる特例などによって税額が大きく変わることがあります。
また、相続した不動産では、相続税だけでなく、その後の売却時に発生する譲渡所得税まで考える必要があります。
不動産については、「いくらで買うか」「いくらで相続するか」だけでなく、将来どのように保有し、どのように売却するのかまで含めて考えることが重要です。