税理士 米田征史
相続が発生して生命保険金を受け取った場合、そのすべてに相続税がかかるとは限りません。
一定の要件を満たす死亡保険金には、相続税の「非課税枠」が設けられています。
非課税となる金額は、原則として、
500万円 × 法定相続人の数
で計算します。
この記事では、生命保険金の非課税枠について、基本的な仕組みや計算方法、注意点を分かりやすく解説します。
生命保険金にも相続税がかかる?
被相続人(亡くなった方)の死亡によって取得した生命保険金のうち、被相続人が保険料を負担していたものは、相続税の対象となります。
生命保険金は、被相続人が亡くなった時点で被相続人自身が持っていた財産ではありません。
しかし、被相続人の死亡によって受け取ることになるため、相続税では「みなし相続財産」として相続税の課税対象になります。
一方で、死亡保険金には遺族の生活保障という性格もあるため、一定額まで相続税がかからない非課税制度が設けられています。
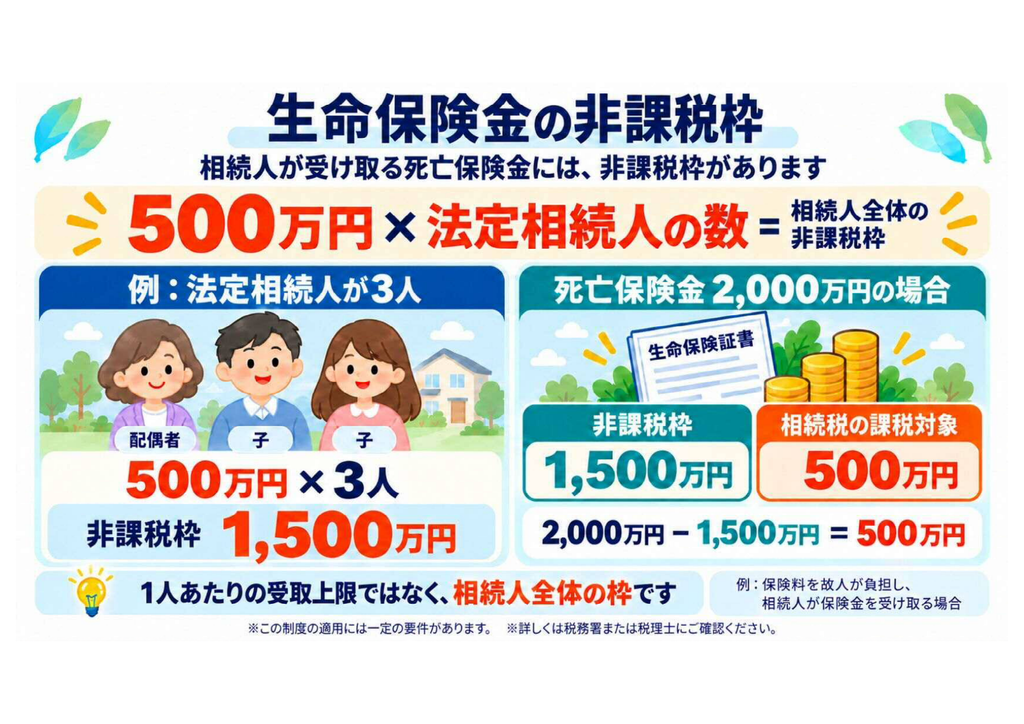
生命保険金の非課税枠は「500万円×法定相続人の数」
相続人が受け取った死亡保険金については、次の金額まで非課税となります。
500万円 × 法定相続人の数
たとえば、夫が亡くなり、法定相続人が妻と子ども2人の合計3人だったとします。
この場合の非課税限度額は、
500万円 × 3人 = 1,500万円
です。
相続人が受け取った対象となる死亡保険金の合計額が1,500万円以下であれば、その死亡保険金については相続税の課税価格に算入されません。
具体例|死亡保険金2,000万円、法定相続人3人の場合
法定相続人が妻と子ども2人の合計3人で、相続人が受け取った対象となる死亡保険金の合計額が2,000万円だったとします。
非課税限度額は、
500万円 × 3人 = 1,500万円
です。
したがって、相続人が受け取った死亡保険金全体では、
2,000万円 − 1,500万円 = 500万円
が相続税の課税価格に算入されます。
死亡保険金の全額に相続税がかかるわけではありません。
非課税枠を使えるのは相続人
生命保険金の非課税制度を利用できるのは、死亡保険金を受け取った人が相続人である場合です。
相続人以外の人が死亡保険金を受け取った場合には、この非課税制度を利用することはできません。
たとえば、相続人ではない孫が死亡保険金の受取人となっている場合などには注意が必要です。
「生命保険金だから500万円×法定相続人の数まで必ず非課税になる」というわけではなく、誰が保険金を受け取ったのかを確認する必要があります。
生命保険ならすべて相続税になるわけではない
死亡保険金にどの税金がかかるかは、契約内容によって異なります。
特に確認したいのが、次の点です。
- 誰が保険料を負担していたのか
- 誰が被保険者なのか
- 誰が保険金を受け取るのか
被相続人が保険料を負担し、その被相続人の死亡によって相続人が死亡保険金を受け取る一般的なケースでは、相続税の対象となります。
一方、保険料を負担した人や保険金を受け取る人が異なる場合には、所得税や贈与税の対象となることがあります。
そのため、生命保険証券などで契約内容を確認することが大切です。
生命保険金は遺産分割の対象になる?
死亡保険金は、原則として保険契約によって指定された受取人が取得するものであり、通常は遺産分割の対象となる相続財産とは異なります。
一方、相続税の計算上は、一定の死亡保険金が「みなし相続財産」として課税対象になります。
つまり、
「遺産分割の対象になるか」と「相続税がかかるか」は別の問題
として考える必要があります。
まとめ
被相続人が保険料を負担していた死亡保険金を相続人が受け取った場合、その死亡保険金は原則として相続税の対象になります。
ただし、相続人が受け取った死亡保険金には、
500万円 × 法定相続人の数
という非課税枠があります。
たとえば法定相続人が3人であれば、非課税限度額は1,500万円です。
一方で、相続人以外が受け取った場合には非課税制度を利用できないなど、注意点もあります。
また、生命保険は保険料を負担した人、被保険者、保険金を受け取る人などの関係によって、相続税ではなく所得税や贈与税の対象となる場合があります。
相続が発生したときは、預貯金や不動産だけでなく、生命保険についても契約内容や受け取った保険金を確認することが大切です。
【税理士からのコメント】
生命保険は、相続税の節税対策として有効な手段の一つです。
例えば、法定相続人が3人の場合、死亡保険金には1,500万円の非課税枠があります。預貯金として1,500万円を保有している場合には原則として相続税の課税対象となりますが、一定の要件を満たす生命保険に加入しておけば、死亡保険金として受け取る1,500万円について非課税枠を活用できる可能性があります。
また、生命保険は相続税の節税だけでなく、納税資金の確保や遺産分割対策にも役立ちます。特に、相続財産の大部分が不動産で、現金や預貯金が少ない場合には、死亡保険金を納税資金として活用することも考えられます。
ただし、生命保険に加入すれば必ず相続税が安くなるわけではありません。保険料の負担者や受取人、相続人の人数、既に加入している保険の状況などによって、節税効果は異なります。
相続税対策を考える際には、預貯金や不動産の状況だけでなく、生命保険の非課税枠がどの程度活用できているかについても確認することをおすすめします。