相続が発生すると、亡くなった方が残した財産を誰がどのように引き継ぐのかを決める必要があります。
遺言書によって財産の分け方が決められている場合もありますが、遺言書がない場合などには、相続人同士で話し合って遺産の分け方を決めることがあります。
この話し合いを「遺産分割協議」といいます。
この記事では、遺産分割協議とはどのような手続きなのか、基本的な仕組みを解説します。
遺産分割協議とは?
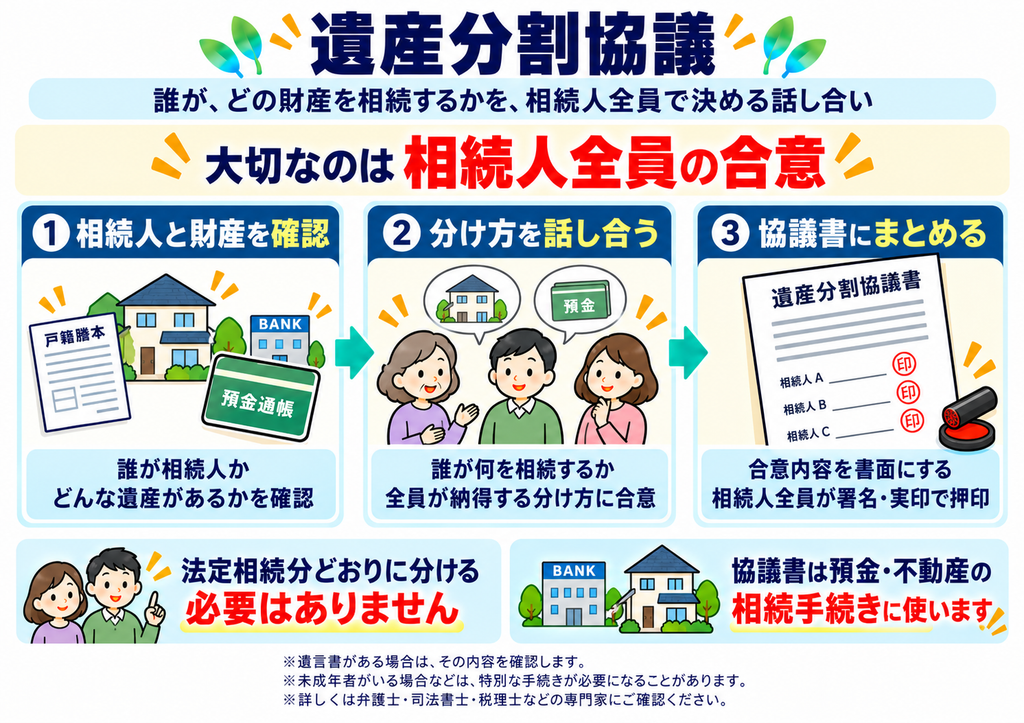
遺産分割協議とは、相続人同士で話し合い、亡くなった方の遺産を誰がどのように取得するのかを決める手続きです。
たとえば、相続財産に自宅、預貯金、株式などがある場合に、
- 自宅は配偶者が取得する
- 預貯金は子どもが取得する
といったように、具体的な財産の分け方を話し合います。
法定相続分は遺産分割を考える際の基準の一つですが、相続人全員が合意すれば、必ずしも法定相続分どおりに遺産を分ける必要はありません。
遺産分割協議には相続人全員の合意が必要
遺産分割協議を成立させるためには、原則として相続人全員の合意が必要です。
一部の相続人だけで遺産の分け方を決めることはできません。
そのため、遺産分割協議を始める前に、まず誰が相続人になるのかを確認することが重要です。
被相続人の出生から死亡までの戸籍などを確認し、相続人を確定したうえで遺産分割協議を進めます。
相続人が一人でも漏れていると、遺産分割協議が有効に成立しないことがあります。
遺言書がある場合はどうする?
亡くなった方が遺言書を残している場合には、まず遺言書の内容を確認します。
有効な遺言書がある場合には、まずその内容を確認し、原則として遺言書の内容に沿って相続手続きを進めます。
そのため、相続が発生したら、遺産分割協議を始める前に遺言書が残されていないかを確認することが大切です。
遺産分割協議書を作成する
相続人全員で遺産の分け方について合意したら、その内容を「遺産分割協議書」にまとめるのが一般的です。
遺産分割協議書には、
- 誰が
- どの財産を
- どのように取得するのか
が分かるように記載します。
作成した遺産分割協議書は、不動産の相続登記や預貯金の相続手続き、相続税申告などで使用することがあります。
そのため、どの財産についての合意なのかが分かるように、財産を具体的に記載することが大切です。
遺産分割協議に期限はある?
遺産分割協議について、相続税の申告期限のように「相続開始から10か月以内に必ず成立させなければならない」という期限があるわけではありません。
ただし、長期間遺産分割をしない場合には、遺産分割のルールや相続登記などに影響することがあるため、早めに話し合いを進めることが大切です。
また、相続税の申告が必要な場合には注意が必要です。
相続税の申告・納税期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
遺産分割協議が終わっていなくても、相続税の申告期限が自動的に延長されるわけではありません。
そのため、相続税申告が必要な場合には、申告期限も確認しながら遺産分割協議を進める必要があります。
遺産分割協議がまとまらない場合は?
相続人同士で話し合っても、遺産の分け方について合意できない場合があります。
話し合いで遺産分割がまとまらない場合には、家庭裁判所の遺産分割調停などによって解決を図る方法があります。
ただし、相続税の申告が必要な場合には、遺産分割協議がまとまっていないことを理由に申告期限が延長されるわけではありません。
未分割の状態で申告期限を迎える場合には、未分割のまま相続税申告を行う必要があることにも注意が必要です。
まとめ
遺産分割協議とは、相続人同士で話し合い、亡くなった方の遺産を誰がどのように取得するのかを決める手続きです。
遺産分割協議を成立させるためには、原則として相続人全員の合意が必要です。
そのため、まず遺言書の有無や相続人を確認し、そのうえで遺産の分け方について話し合います。
合意した内容は、遺産分割協議書として作成するのが一般的です。
また、遺産分割協議について、相続税の申告期限のように10か月以内に成立させなければならないという期限があるわけではありません。
一方、相続税の申告・納税期限は原則として10か月以内であり、遺産分割が終わっていなくても期限が自動的に延長されるわけではありません。
相続税申告が必要な場合には、申告期限も確認しながら遺産分割協議を進めることが大切です。