マイホームを売却して利益が出た場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できます。
この記事では、3,000万円特別控除の仕組み、主な適用要件、計算方法と申告の必要性を説明します。
1.マイホームの3,000万円特別控除とは?
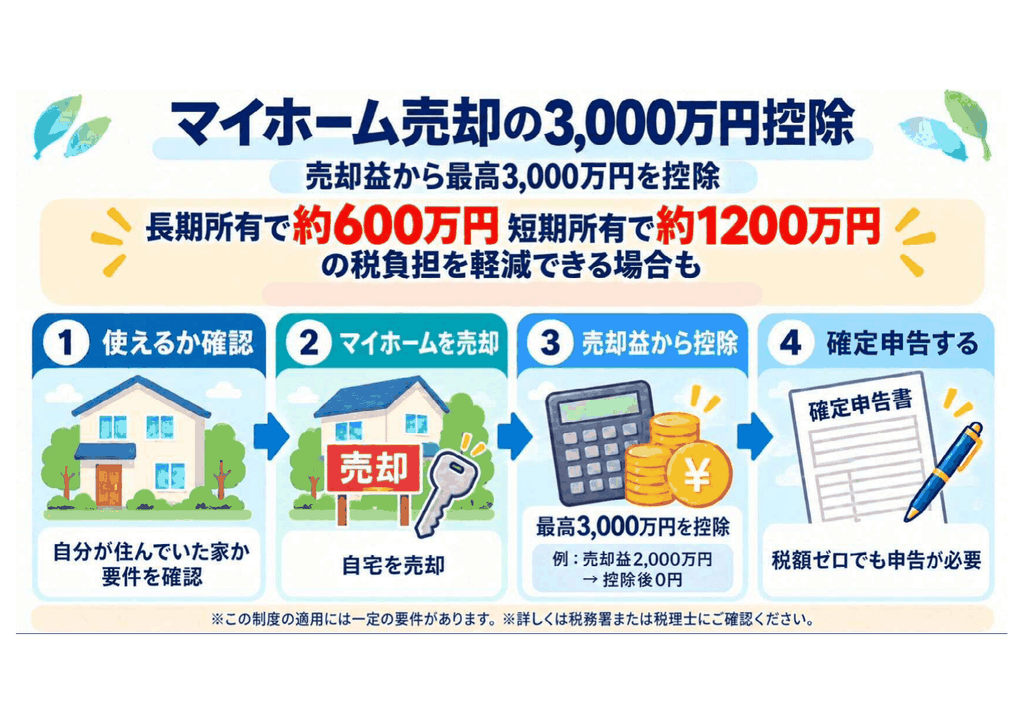
自分が住んでいる家屋や、その家屋とともに売却する敷地などについて、譲渡所得から最高3,000万円を差し引ける制度です。
所有期間の長短に関係なく、要件を満たせば利用できます。
マイホームは生活の基盤となる財産です。売却代金を次の住まいの確保に充てることも多いため、売却時の税負担を軽減する趣旨で、この特例が設けられています。
控除するのは売却代金ではなく、取得費と譲渡費用を差し引いた後の「譲渡所得」です。控除額は、その譲渡所得の金額が限度となります。
長期譲渡所得の通常の税率20.315%で計算すると、3,000万円を全額控除できる場合、約609万円の税負担を軽減できます。
3,000万円×20.315%=609万4,500円
税率には、所得税・復興特別所得税・住民税を含みます。
このように、3,000万円特別控除は、マイホーム売却時の税負担に大きく影響する制度です。
2.主な適用要件
主に次の要件を確認します。
- 自分が住んでいる家屋などの売却であること
- 親子や夫婦など、特別な関係のある相手への売却ではないこと
- 前年・前々年に、この特例やマイホームの譲渡損失に関する一定の特例を利用していないこと(一部例外があります)
- 売却した年・前年・前々年に、マイホームの買換え・交換の特例を利用していないこと
- 売却した家屋や敷地について、収用等の特別控除など、併用できない特例を利用していないこと
自宅を売却すれば、必ず控除を受けられるわけではありません。売却相手や過去の特例利用なども確認する必要があります。
別荘や、この特例を受けるためだけに入居した家屋、一時的な仮住まいなどは対象になりません。
3.引っ越した後に売却する場合
以前住んでいた家屋も、住まなくなった日から3年を経過する日の属する年の12月31日までに売却すれば、対象になります。
例えば、令和8年中に引っ越して住まなくなった場合、売却期限は令和11年12月31日です。
引っ越した直後に売却する必要はありませんが、売却を先延ばしにすると期限を過ぎることがあります。
4.3,000万円特別控除の計算例
基本的な計算は、次のとおりです。
譲渡所得=売却による収入金額-取得費-譲渡費用
課税される譲渡所得=譲渡所得-特別控除額
例えば、次の条件でマイホームを売却したとします。
| 項目 | 金額 |
|---|---|
| 売却による収入金額 | 5,000万円 |
| 取得費 | 2,800万円 |
| 譲渡費用 | 200万円 |
| 特別控除前の譲渡所得 | 2,000万円 |
| 特別控除額 | 2,000万円 |
| 控除後の課税対象額 | 0円 |
この場合、譲渡所得は次のようになります。
5,000万円-2,800万円-200万円=2,000万円
要件を満たせば、この2,000万円を全額控除でき、課税される譲渡所得は0円になります。
一方、譲渡所得が4,000万円であれば、3,000万円を控除した後の1,000万円が課税対象になります。
※ほかの譲渡所得などを考慮しない説明用の計算例です。表の取得費は、建物の減価償却費相当額などを調整した後の金額です。
5.住宅ローン控除との関係
マイホームを売却して新しい住宅を購入する場合は、住宅ローン控除との関係も確認します。
3,000万円特別控除と住宅ローン控除は、一定の期間内では併用できません。
【税理士からのコメント】
マイホームの買い替えでは、3,000万円特別控除を利用することで売却時の税負担を軽減できる一方、新しい住宅について住宅ローン控除を受けられなくなる場合があります。
そのため、3,000万円特別控除による税負担の軽減額と、住宅ローン控除によって将来受けられる控除額を比較することが重要です。
目先の税負担だけで判断せず、将来の控除額も含めて、どちらの特例を利用する方が有利になるか検討することをおすすめします。
6.税金が0円でも確定申告が必要
3,000万円特別控除は、自動的に適用される制度ではありません。
控除によって税金が0円になる場合でも、特例を受けるための確定申告が必要です。
売却した翌年に、譲渡所得の内訳書などの必要書類を添えて確定申告をします。
7.適用判定チェックリスト
3,000万円特別控除を利用するときは、まず次の項目を確認しましょう。
- □ 売却するのは、自分が住んでいる家屋、または以前住んでいた家屋とその敷地などですか?
- □ 以前住んでいた家屋の場合、住まなくなった日から3年を経過する年の12月31日までの売却ですか?
- □ 売却相手は、親子・夫婦など特別な関係のある人ではありませんか?
- □ 前年・前々年に、3,000万円特別控除や、マイホームの譲渡損失に関する一定の特例を使っていませんか?
- □ 売却した年・前年・前々年に、マイホームの買換え・交換の特例を使っていませんか?
- □ 売却した家屋や敷地について、収用等の特別控除など、併用できない特例を使っていませんか?
- □ 別荘や一時的な仮住まい、特例を受けるためだけに入居した家屋ではありませんか?
すべて「はい」でも、このチェックだけで適用が確定するものではありません。家屋を取り壊して土地を売る場合や、住宅ローン控除を利用する場合などは、追加の確認が必要です。
詳しい確認には、東京国税局が公表しているチェックシートをご利用ください。
東京国税局「居住用の家屋や敷地(居住用財産)を譲渡した場合の特例チェックシート」(令和7年分用・PDF)
※このチェックシートは令和7年分の申告用です。令和8年分以降の申告では、申告する年分の最新の適用要件等をご確認ください。