長年住んだマイホームを売却して利益(譲渡所得)が出た場合、一定の要件を満たすことで通常の長期譲渡所得よりも低い税率が適用される「マイホームを売ったときの軽減税率の特例」があります。
この特例は「居住用財産の3,000万円特別控除」と併用することもできます。
そのため、長期間所有しているマイホームを売却する場合には、3,000万円特別控除だけでなく、軽減税率まで適用できないか確認しておきたいところです。
今回は、10年を超えて所有したマイホームを売却した場合の軽減税率の特例について、適用要件や税率、3,000万円特別控除との関係を解説します。
マイホームを売ったときの軽減税率の特例とは?
この特例は、長年住み続けてきたマイホームを売却する際の税負担を軽減するために設けられた制度です。
マイホームは生活の基盤となる財産であり、売却によってまとまった利益が生じた場合でも、そのすべてが自由に使える余裕資金とは限りません。こうした居住用財産の性質に配慮し、一定の要件を満たす場合には通常より低い税率が認められています。
土地や建物を売却した場合、所有期間が5年を超えていれば、原則として長期譲渡所得として課税されます。
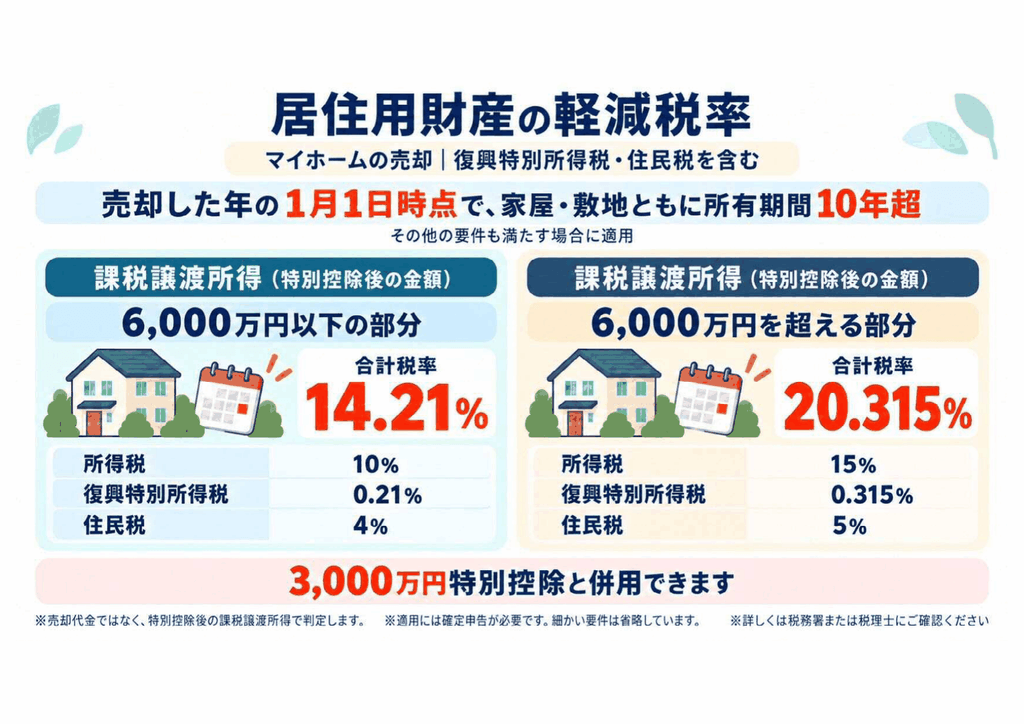
これに対して、一定の要件を満たすマイホームを売却し、売却した年の1月1日時点で所有期間が10年を超えている場合には、課税長期譲渡所得のうち6,000万円以下の部分について、さらに低い税率を適用することができます。
税率を比較すると
| 区分 | 所得税等 | 住民税 | 合計税率 |
|---|---|---|---|
| 短期譲渡所得 | 30.63% | 9% | 39.63% |
| 通常の長期譲渡所得 | 15.315% | 5% | 20.315% |
| 軽減税率(6,000万円以下の部分) | 10.21% | 4% | 14.21% |
※所得税等には復興特別所得税を含みます。
課税長期譲渡所得が6,000万円を超える場合、6,000万円以下の部分には軽減税率が適用され、6,000万円を超える部分には通常の長期譲渡所得の税率が適用されます。
「10年以上住んでいる」ではなく「10年超所有」がポイント
この特例で特に注意したいのが、10年の判定です。
「その家に10年以上住んでいれば適用できる」という制度ではありません。
売却した年の1月1日時点で、家屋とその敷地の所有期間がともに10年を超えていることが重要です。
例えば、実際の売却日時点では取得から10年を超えていても、その年の1月1日時点では10年以下という場合には、その年の売却について軽減税率の要件を満たさないことがあります。
【税理士からのワンポイント】
不動産の譲渡所得では、「売却日時点では10年を超えているから大丈夫」と考えてしまうと判定を誤ることがあります。
売却した年の1月1日時点で何年所有しているのかを確認することが大切です。
軽減税率の特例を受けるための主な要件
軽減税率の特例を受けるためには、所有期間以外にも一定の要件があります。
- 自分が住んでいる家屋を売却すること
原則として、自分が居住しているマイホームが対象です。 - 以前住んでいた家屋の場合は一定期限までに売却すること
以前住んでいたマイホームの場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売却する必要があります。 - 売却した年の1月1日時点で所有期間が10年を超えていること
家屋とその敷地の所有期間について確認します。 - 親子や夫婦など特別な関係にある人への売却ではないこと
生計を一にする親族や一定の特殊関係法人などへの売却も対象外となります。 - 前年・前々年にこの軽減税率の特例を受けていないこと
- 売却したマイホームについて、一定の買換え特例などを受けていないこと
- 確定申告をすること
特例は自動的に適用されるものではありません。
住民票を移しただけではマイホームとは限らない
マイホームに関する特例では、「実際にその家を生活の本拠として使用していたか」が重要です。
国税庁も、特例の適用を受けることだけを目的として入居したと認められる家屋や、一時的な目的で入居したと認められる家屋などについては、3,000万円特別控除の対象にならないとしています。
そのため、住民票を移したという形式だけで居住用財産に該当するとは限りません。
実際の生活状況を踏まえて、居住用財産に該当するかを判断する必要があります。
3,000万円特別控除と軽減税率は併用できる
この軽減税率の特例の大きなポイントは、居住用財産の3,000万円特別控除と併用できることです。
計算の流れは次のようになります。
- 譲渡所得を計算する
譲渡価額 -(取得費 + 譲渡費用) - 3,000万円特別控除を差し引く
譲渡所得 - 最高3,000万円 = 課税長期譲渡所得 - 残った課税長期譲渡所得に軽減税率を適用する
【試算例】譲渡所得が5,000万円の場合
10年を超えて所有したマイホームを売却し、取得費・譲渡費用を差し引いた後の譲渡所得が5,000万円だったとします。
- 譲渡所得:5,000万円
- 3,000万円特別控除:5,000万円 - 3,000万円 = 2,000万円
- 通常の長期譲渡所得の場合:2,000万円 × 20.315% = 約406.3万円
- 軽減税率を適用した場合:2,000万円 × 14.21% = 約284.2万円
この単純例では、軽減税率を適用することで税額は約122.1万円少なくなります。
※上記は制度の違いを分かりやすくするための単純例です。実際の税額は取得費、譲渡費用、共有関係、その他の特例などによって異なります。
課税譲渡所得が6,000万円を超える場合は?
3,000万円特別控除などを差し引いた後の課税長期譲渡所得が6,000万円を超える場合、すべての金額に14.21%が適用されるわけではありません。
6,000万円以下の部分には軽減税率が適用され、6,000万円を超える部分については通常の長期譲渡所得の税率が適用されます。
そのため、売却価格が高額な場合には、3,000万円特別控除後の課税長期譲渡所得がいくらになるのかを確認したうえで税額を計算する必要があります。
買い替え先の住宅ローン控除にも注意
マイホームを売却して新しい住宅に買い替える場合には、売却時の特例だけでなく、新居についての住宅ローン控除との関係も確認する必要があります。
住宅ローン控除は、入居した年、その前年または前々年に軽減税率の特例を受けている場合には適用できません。
また、入居した年の翌年から3年目までの一定の期間に旧居などを売却して軽減税率の特例を受けた場合にも、住宅ローン控除が適用できなくなることがあります。
そのため、「売却時の3,000万円特別控除・軽減税率」と「新居の住宅ローン控除」のどちらを利用するかについて、売却前・購入前に税額を比較しておくことが重要です。
軽減税率の特例を受けるには確定申告が必要
軽減税率の特例を受けるためには、確定申告が必要です。
国税庁では、確定申告書に主に次の書類を添付することとしています。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 売却した居住用財産の登記事項証明書
なお、登記事項証明書については、一定の場合には不動産番号等を記載することで添付を省略できる取扱いがあります。
また、売買契約書や取得時の資料、仲介手数料などの領収書は、譲渡所得や取得費・譲渡費用を計算するための重要な資料ですので、確定申告に備えて整理しておきましょう。
まとめ|10年超所有しているマイホームなら軽減税率も確認
長期間所有しているマイホームを売却する場合、3,000万円特別控除だけでなく、10年超所有の軽減税率の特例を利用できる可能性があります。
特に確認したいのは、次のような点です。
- 売却した年の1月1日時点で所有期間が10年を超えているか
- 居住用財産としての要件を満たしているか
- 3,000万円特別控除と軽減税率を併用できるか
- 買い替え先の住宅ローン控除との関係はどうなるか
マイホームの売却では、売却価格だけでなく、取得費や所有期間、利用できる特例によって最終的な手取り額が変わります。
特に買い替えを予定している場合には、売却後に考えるのではなく、売却前の段階で利用できる特例と税額を確認しておくことをおすすめします。