「相続人同士で遺産の分け方が決まれば、相続手続きはほぼ終わりですよね?」
相続のご相談では、このように考えている方もいらっしゃいます。
しかし、実際の相続では、遺産分割以外にもさまざまな手続きがあります。
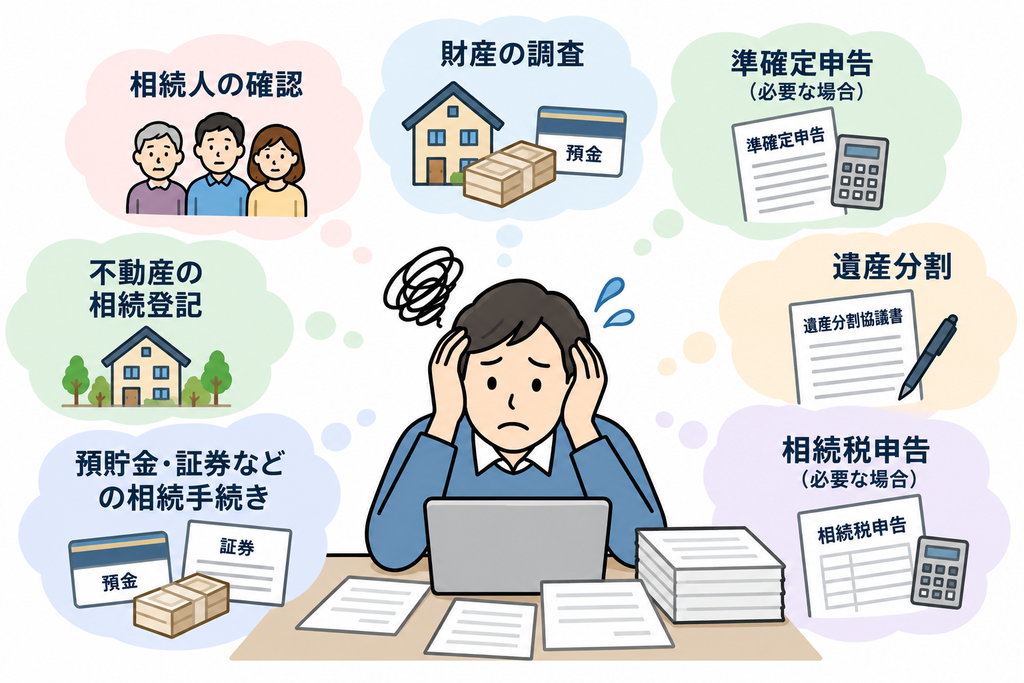
相続人の確認、財産の調査、準確定申告、相続税申告、不動産の相続登記、預貯金の相続手続きなど、それぞれを並行して進めていく必要があります。
特に相続税申告が必要な場合には、相続の開始があったことを知った日の翌日から10か月以内という期限があります。
今回は、相続が発生してから相続税申告まで、どのような手続きが必要になるのかを順番に解説します。
相続が発生したら、まず相続人を確認する
最初に行うのが、誰が相続人になるのかの確認です。
相続人を確認するためには、亡くなった方の出生から死亡までの戸籍などを確認します。
現在は戸籍証明書等の広域交付制度もあり、本籍地以外の市区町村窓口で一定の戸籍証明書等を請求できる場合があります。
ただし、戸籍の状況によっては別途取得が必要になる書類もあります。
相続税申告でも相続人の人数は重要です。
相続税の基礎控除は、次の計算式で決まります。
3,000万円 + 600万円 × 法定相続人の数
例えば法定相続人が3人であれば、基礎控除額は4,800万円です。
誰が相続人になるのかは、遺産分割だけではなく相続税の計算にも関係します。
次に、亡くなった方の財産と債務を確認する
相続人の確認と並行して、亡くなった方がどのような財産や債務を持っていたのかを調べていきます。
例えば、次のようなものがあります。
- 預貯金
- 土地・建物
- 上場株式・投資信託
- 非上場株式
- 生命保険金
- 貸付金
- 自動車などの財産
- 借入金
- 未払医療費などの債務
相続税申告が必要かどうかを判断するためには、単に財産を見つけるだけではなく、それぞれを相続税上どのように評価するのかも確認する必要があります。
特に土地や非上場株式などがある場合には、預金残高のように金額がそのまま決まるわけではありません。
【税理士からのコメント】
相続税申告では、「財産を全部見つけること」と「その財産を正しく評価すること」の両方が重要です。
預金だけでなく、不動産、生前の資金移動、家族名義の預金なども含めて確認する必要があるケースがあります。
準確定申告が必要か確認する|期限は4か月
亡くなった方に確定申告が必要な所得があった場合には、相続人が代わりに「準確定申告」を行います。
準確定申告の期限は、原則として相続の開始があったことを知った日の翌日から4か月以内です。
例えば、亡くなった方に不動産所得や事業所得などがあった場合には、準確定申告が必要になることがあります。
また、準確定申告によって確定した所得税の納付額や還付額は、相続税申告にも関係することがあります。
そのため、相続税申告とは別の手続きだからと後回しにせず、早い段階で申告が必要かどうかを確認しておきます。
財産が分かったら遺産分割を進める
相続人と財産の内容がある程度確認できたら、誰がどの財産を相続するのかを話し合います。
ここで注意したいのが、「とりあえず公平に分ければよい」とは限らないことです。
例えば相続財産に不動産がある場合には、
- 誰がその不動産を相続するのか
- 相続後も保有するのか
- 相続後すぐに売却する予定なのか
- 小規模宅地等の特例が使えるのか
- 売却時に利用できる所得税の特例があるのか
などによって、税負担が変わることがあります。
特に相続した実家などを売却する予定がある場合には、相続税だけではなく、その後の不動産売却にかかる税金まで考えて遺産分割を検討することが重要です。
【税理士からのコメント】
遺産分割が終わってから税金を計算するのではなく、分割を決める前に一度税額を試算しておくことをおすすめします。
特に不動産がある相続では、「誰が相続するか」「その後どうするか」によって税務上の取扱いが変わることがあります。
相続税申告が必要なら10か月以内に申告・納税する
相続税申告が必要な場合には、原則として相続の開始があったことを知った日の翌日から10か月以内に申告と納税を行います。
10か月と聞くと時間があるように感じますが、実際にはその間に、
- 相続人の確認
- 財産・債務の調査
- 不動産などの財産評価
- 生前贈与などの確認
- 遺産分割
- 相続税の計算
- 納税資金の準備
などを進める必要があります。
そのため、相続税申告が必要になりそうな場合には、早めに準備を始めることが大切です。
10か月以内に遺産分割が終わらなかったら?
相続税の申告期限までに遺産分割がまとまらないこともあります。
その場合でも、相続税の申告期限そのものが自動的に延長されるわけではありません。
いったん未分割の状態で相続税申告を行うことになります。
未分割の場合には、配偶者の税額軽減や小規模宅地等の特例などを当初の申告で適用できないことがあります。
ただし、一定の手続きを行い、その後一定期間内に遺産分割が成立した場合には、後から特例を適用できる場合があります。
「10か月までに分割できなかったから、特例が永久に使えなくなる」とは限りませんが、当初の納税額が大きくなることもあるため注意が必要です。
不動産があれば相続登記も必要
相続財産に土地や建物がある場合には、相続税申告とは別に相続登記の手続きがあります。
相続登記は2024年4月から義務化されています。
原則として、不動産を相続したことを知った日から3年以内に相続登記を申請する必要があります。
相続税申告と相続登記は別の手続きです。
税理士は相続税申告や財産評価などの税務を担当し、不動産の相続登記については司法書士が担当するなど、それぞれの専門家が役割を分担して進めることがあります。
預貯金や証券会社などの相続手続きも進める
銀行預金や証券口座などについても、それぞれの金融機関で相続手続きが必要になります。
必要書類や手続き方法は金融機関によって異なります。
戸籍関係書類、遺産分割協議書、印鑑証明書などが必要になることもありますので、手続きを始める前に各金融機関へ必要書類を確認しておくと進めやすくなります。
相続手続きは自分でもできる?
相続手続きのすべてを専門家へ依頼しなければならないわけではありません。
相続人が少なく、財産も預貯金が中心で、相続税申告も必要ないようなケースであれば、ご自身で手続きを進められることもあります。
一方で、
- 相続税申告が必要になりそう
- 土地や建物が複数ある
- 相続した不動産を売却する予定がある
- 生前贈与や家族名義の預金がある
- 非上場株式がある
- 相続人が多い
- 遺産分割がまとまっていない
といった場合には、早い段階で税理士や司法書士など必要な専門家へ相談した方が進めやすいことがあります。
当事務所では相続税申告を中心に、相続登記など他の専門分野の手続きが必要な場合には、司法書士等と連携しながら対応しています。
まとめ|相続は「遺産を分ければ終わり」ではない
相続が発生すると、遺産分割以外にもさまざまな手続きがあります。
- 相続人の確認
- 財産・債務の調査
- 準確定申告(必要な場合)
- 遺産分割
- 相続税申告(必要な場合)
- 相続登記
- 預貯金・証券などの相続手続き
特に相続税申告が必要な場合には、10か月という期限から逆算して準備を進める必要があります。
また、不動産がある相続では、相続税申告だけでなく、「誰が相続するのか」「相続後に保有するのか、売却するのか」まで考えて遺産分割を検討することが重要です。
相続税申告が必要か分からない場合や、不動産を含む相続についてどのように進めればよいか迷っている場合には、遺産分割を決めてしまう前に一度ご相談ください。
【税理士からのコメント】
相続が発生すると、相続税申告だけでなく、不動産の相続登記や預貯金の名義変更など、さまざまな手続きが必要になります。
これらの手続きを相続人の方がそれぞれ調べ、金融機関や専門家に個別に相談しながら進めるのは、思った以上に時間と手間がかかるものです。
弊所では、相続税申告はもちろん、提携する司法書士・行政書士と連携し、不動産の相続登記、預貯金等の名義変更をはじめ、相続に伴う各種手続きについてもお手伝いしております。
相続税申告が必要かどうか分からない場合や、相続手続きを何から始めればよいか迷われている場合も、お気軽にご相談ください。