相続が発生したとき、「相続税はいくらからかかるのだろう」と気になる方も多いと思います。
相続税には、一定額までは相続税がかからない「基礎控除」があります。
基礎控除額は、
3,000万円+600万円×法定相続人の数
で計算します。
この記事では、相続税の基礎控除の基本的な仕組みと計算方法について解説します。
1.相続税の基礎控除とは
相続税では、相続財産があるからといって、必ず相続税がかかるわけではありません。
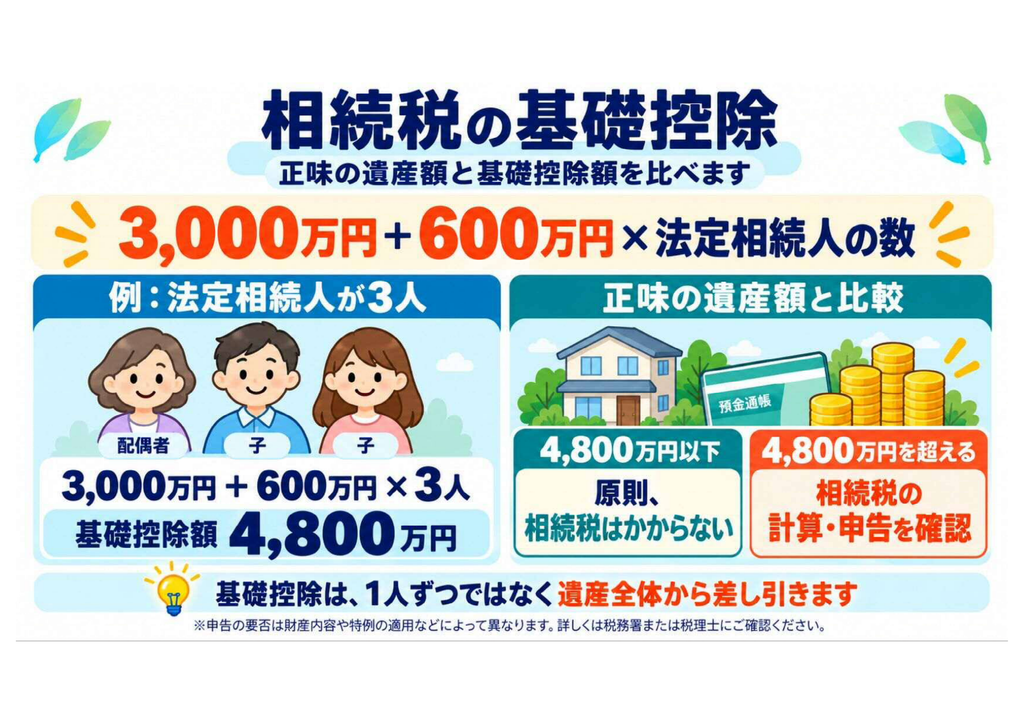
相続税には「基礎控除」が設けられており、基礎控除額は次の算式で計算します。
3,000万円+600万円×法定相続人の数
たとえば、法定相続人が3人の場合は、
3,000万円+600万円×3人=4,800万円
となります。
2.法定相続人の人数ごとの基礎控除額
法定相続人の人数によって、基礎控除額は次のように変わります。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
たとえば、夫が亡くなり、相続人が妻と子2人の場合、法定相続人は3人です。
この場合の基礎控除額は4,800万円となります。
3.基礎控除では「法定相続人の数」が重要
基礎控除額は、実際に財産を取得した人の人数ではなく、原則として法定相続人の数をもとに計算します。
そのため、遺産分割の結果として1人だけが財産を取得した場合でも、それだけを理由に基礎控除額が「法定相続人1人分」になるわけではありません。
誰が法定相続人になるのかは、配偶者・子・父母・兄弟姉妹など、家族関係によって変わります。
法定相続人の範囲や順位については、別記事「法定相続人とは?」で詳しく解説します。
4.相続放棄をした人がいる場合
相続放棄をした人がいる場合には注意が必要です。
相続税の基礎控除額を計算するときの法定相続人の数は、相続放棄がなかったものとして数えます。
たとえば、法定相続人が子3人で、そのうち1人が相続放棄をした場合でも、基礎控除額の計算上は3人として計算します。
したがって、基礎控除額は、
3,000万円+600万円×3人=4,800万円
となります。
相続放棄そのものの手続や効果については、別の記事で詳しく解説します。
5.基礎控除以下なら相続税はかからない?
正味の遺産額が基礎控除額以下であれば、原則として相続税はかかりません。
ただし、実際に相続税がかかるかどうか、相続税申告が必要かどうかを判断するには、相続財産や債務などを確認して正味の遺産額を計算する必要があります。
「自分の場合、相続税がかかるのか」「相続税申告が必要なのか」については、別記事「相続税がかかる人・申告が必要な人」で詳しく解説します。
まとめ
相続税の基礎控除額は、
3,000万円+600万円×法定相続人の数
で計算します。
法定相続人が1人なら3,600万円、2人なら4,200万円、3人なら4,800万円です。
計算式自体はシンプルですが、基礎控除額を計算するためには、まず法定相続人が何人になるのかを確認する必要があります。
また、相続放棄をした人がいる場合でも、基礎控除額の計算では相続放棄がなかったものとして法定相続人の数を数える点には注意しましょう。
参考
国税庁「No.4152 相続税の計算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm