不動産を売却したときに使える特別控除というと、「マイホームの3,000万円特別控除」を思い浮かべる方が多いかもしれません。
しかし、土地の取得時期によっては、あまり知られていない特別控除を利用できることがあります。
それが、「平成21年及び平成22年に取得した土地等を譲渡したときの1,000万円の特別控除」です。
平成21年(2009年)または平成22年(2010年)に取得した一定の土地を現在売却する場合でも、要件を満たせば譲渡所得から最高1,000万円を控除できる可能性があります。
かなり以前に設けられた制度ですが、現在も適用を検討できる特例です。
この特例は、平成20年(2008年)のリーマンショック後の景気悪化を背景に、土地取引の活性化を図るために設けられたものです。当時の土地取得を促すための制度ですが、取得時期などの要件を満たせば、現在の売却でも適用できる可能性があります。
平成21年・22年取得土地の1,000万円特別控除とは?
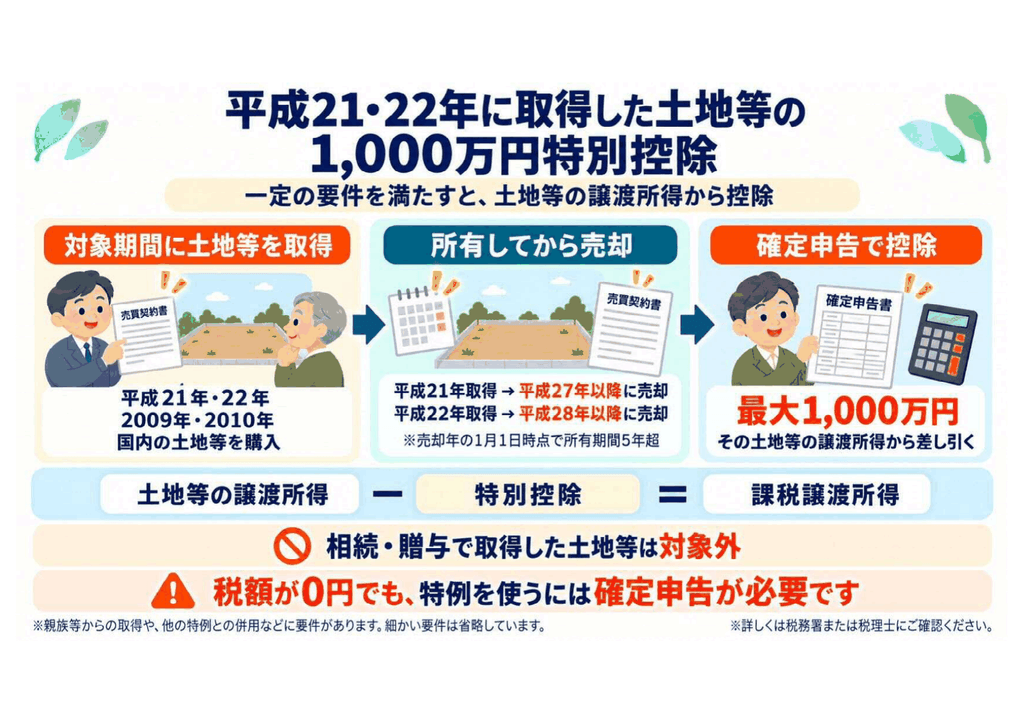
この特例は、個人が平成21年1月1日から平成22年12月31日までの間に取得した国内の土地等について、一定の期間所有した後に売却した場合、その土地等に係る譲渡所得から最高1,000万円を控除できる制度です。
具体的には、
- 平成21年(2009年)に取得した土地等 → 平成27年(2015年)以降に譲渡
- 平成22年(2010年)に取得した土地等 → 平成28年(2016年)以降に譲渡
した場合が対象となります。
譲渡所得が1,000万円以上であれば最高1,000万円、譲渡所得が1,000万円未満であれば、その譲渡所得の金額まで控除することができます。
今売却しても使えるの?
「平成21年・22年の土地の特例なら、もう終わっているのでは?」と思われるかもしれません。
しかし、この特例は「平成21年・22年に取得した土地等」が対象であり、売却できる期間について「平成○年まで」という終了期限が定められている制度ではありません。
そのため、平成21年または平成22年に取得した対象土地を現在まで所有している場合でも、要件を満たせば適用を検討できます。
国税庁のTax Answerにも現在掲載されている制度です。
特例を受けるための主な要件
この特例を利用するためには、主に次のような要件があります。
- 平成21年1月1日から平成22年12月31日までの間に土地等を取得していること
- 平成21年取得の場合は平成27年以降、平成22年取得の場合は平成28年以降に譲渡していること
- 親子や夫婦など特別な関係にある者から取得した土地等ではないこと
- 相続・遺贈・贈与・交換などによって取得した土地等ではないこと
- その土地等について一定の他の譲渡所得の特例を適用していないこと
単に「平成21年・22年に土地を取得した」というだけで適用できるわけではありません。
取得した時期だけでなく、誰から、どのような方法で取得した土地なのかまで確認する必要があります。
相続で取得した土地は対象になる?
ここは間違えやすいポイントです。
平成21年または平成22年に相続によって取得した土地だからといって、この1,000万円特別控除を利用できるわけではありません。
この特例では、相続・遺贈・贈与などによって取得した土地等は対象から除かれています。
そのため、平成21年・22年に取得した土地であっても、「いつ取得したか」だけでなく「どのように取得したか」を確認することが重要です。
建物も1,000万円特別控除の対象になる?
この特例の対象は、国内にある土地または土地の上に存する権利です。
建物そのものについて適用する特例ではありません。
そのため、土地と建物を一緒に購入し、その後一緒に売却した場合には、土地と建物を区分して譲渡所得を計算する必要があります。
例えば、土地建物を一括で購入していて契約書に土地・建物の金額が分かれて記載されていない場合には、取得時の土地・建物の価額をどのように区分するかが問題になることがあります。
自宅の土地でなくても対象になる?
この特例は、マイホームの3,000万円特別控除とは異なり、「自宅として使っていた土地」に限定された制度ではありません。
居住用かどうかだけで判断するのではなく、取得時期や取得方法など、この特例の要件を満たしているかどうかを確認します。
そのため、平成21年・22年頃に投資用や事業用などとして土地を購入し、現在まで所有している方も確認しておきたい特例です。
1,000万円控除で税額はどのくらい変わる?
例えば、対象となる土地を売却して、取得費や譲渡費用を差し引いた後の譲渡所得が1,500万円だったとします。
この特例を利用できれば、
1,500万円 - 1,000万円 = 500万円
となり、課税対象となる長期譲渡所得を500万円まで減らすことができます。
一方、特例適用前の譲渡所得が800万円であれば、控除額は800万円となり、課税される譲渡所得は0円になります。
売却金額から1,000万円を差し引く制度ではなく、計算した譲渡所得から最高1,000万円を控除する制度である点には注意が必要です。
特例を使うには確定申告が必要
この1,000万円特別控除は、自動的に適用される制度ではありません。
適用を受けるためには、確定申告書に特例を適用する旨を記載し、譲渡所得の内訳書や取得時期を確認できる書類など、一定の書類を添付して申告する必要があります。
特に平成21年・22年の取得となると、購入からすでにかなりの年数が経過しています。
売買契約書など当時の資料が残っているか、売却前に確認しておくことをおすすめします。
【税理士からのコメント】
平成21年・22年取得土地の1,000万円特別控除は、現在の不動産売却でも利用できる可能性がある一方、一般の方にはあまり知られていない特例です。
不動産の譲渡所得を計算するときは、売却価格や取得費だけでなく、「いつ取得した不動産なのか」も確認することが重要です。
特に平成21年・22年頃に購入した土地を売却する場合には、この特例の対象にならないか一度確認してみる価値があります。
また、土地建物を一括で取得している場合には、土地と建物の取得価額の区分が必要になることもあります。
不動産売却では、税額を計算してから特例を探すのではなく、売却前の段階で取得時期・取得費・利用できる特例を確認しておくことが大切です。
まとめ
平成21年または平成22年に取得した一定の土地等を売却した場合には、譲渡所得から最高1,000万円を控除できる特例があります。
かなり以前に創設された制度ですが、現在でも要件を満たす土地を売却する場合には適用を検討できます。
平成21年・22年頃に取得した土地を売却する場合には、
- 実際の取得年月日
- 誰から取得したのか
- 売買・相続・贈与など、どのような方法で取得したのか
- 土地と建物の取得価額
- 他に利用する譲渡所得の特例がないか
などを確認したうえで、適用の可否を判断することが重要です。