相続が発生した際、亡くなった方に確定申告が必要な所得があった場合、遺族が対応することになる税務手続きの一つが「準確定申告」です。
通常の確定申告とは異なり、申告期限が「相続の開始があったことを知った日の翌日から4か月以内」と短いため、早めに準備を始める必要があります。
また、準確定申告によって確定する所得税の納付額や還付額は、相続税の計算にも影響することがあります。
今回は、相続が発生した際の準確定申告について、相続税申告との関係や実務をスムーズに進めるためのポイントを解説します。
準確定申告とは?基本の仕組みと期限
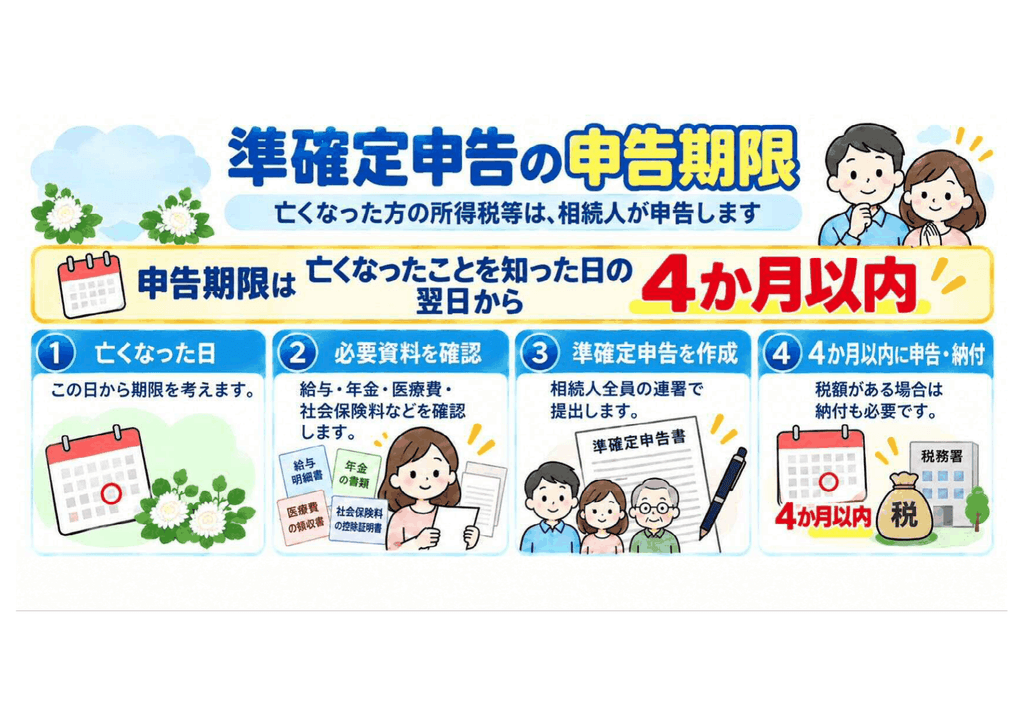
準確定申告とは、確定申告をする必要がある方が年の途中で亡くなった場合に、その年の1月1日から死亡した日までの所得について、相続人などが行う確定申告です。
準確定申告の期限は、「相続の開始があったことを知った日の翌日から4か月以内」です。
相続が発生すると、葬儀や法要だけでなく、預金や不動産などの相続財産の確認、各種名義変更など、さまざまな手続きを同時に進めることになります。
その中で4か月以内に申告に必要な資料を集めなければならないため、準確定申告が必要な場合には早めに準備を始めることが大切です。
準確定申告と相続税申告の関係
準確定申告は、単に「故人の所得税を精算するための手続き」というだけではありません。
準確定申告によって確定した所得税の納付額や還付額が、相続税の計算に影響することがあります。
所得税の納付額や還付額が相続税に影響する
- 所得税を納付する場合:準確定申告によって納付することとなった被相続人の所得税は、一定の要件のもと、相続税の計算上、債務控除の対象となります。
- 所得税が還付される場合:被相続人に帰属する所得税の還付金は、相続財産として相続税の計算に含める必要があります。
このように、準確定申告の内容は相続税額の計算にも影響するため、相続税申告にも適切に反映させる必要があります。
相続税申告が必要となる場合には、準確定申告と相続税申告を別々の手続きとして考えるのではなく、両方を見ながら進めることが重要です。
実務のスタート地点は「過去の申告書の確認」
準確定申告を進めるにあたり、まず確認したいのが被相続人の過去の確定申告書です。
【税理士からのコメント】
準確定申告のご相談を受けた際、まず確認するのが「故人の前年以前の確定申告書の控え」です。
これまでどのような所得を申告していたのかを確認することで、今回の準確定申告で集めるべき資料が見えてきます。
- 不動産賃貸収入(家賃収入)の有無や所有不動産
- 個人事業の売上や経費、取引内容
- 株式や不動産などの譲渡所得の有無
- 医療費控除や繰越損失などの適用状況
例えば、前年の申告書に不動産所得があれば、所有している賃貸物件や家賃収入、固定資産税、管理費、修繕費などの資料を確認していくことになります。
過去の確定申告書を確認することで、必要な資料や確認事項を効率よく整理することができ、限られた期間の中でも準確定申告を進めやすくなります。
4か月以内に進めるための3つのポイント
準確定申告の期限は4か月です。相続発生後は他にもさまざまな手続きがあるため、早めに動き始めることが大切です。
1.過去の確定申告書や帳簿を探す
まずは自宅などに保管されている過去の確定申告書、帳簿、領収書などを確認します。
過去の確定申告書の控えが見つからない場合には、税務署の「申告書等閲覧サービス」を利用して、過去の申告内容を確認できる場合があります。
亡くなった方の申告書を閲覧する場合には、相続関係を確認するための戸籍関係書類や委任状などが必要となる場合がありますので、事前に必要書類を確認しておきましょう。
税理士に準確定申告を依頼する場合には、過去の申告内容の確認も含めて相談することができます。
2.相続人に関する情報を早めに確認する
相続人が複数いる場合には、各相続人に関する情報を記載した付表など、準確定申告に必要な書類を準備します。
相続人の氏名、住所、被相続人との続柄など、必要となる情報を早めに確認しておくと、申告手続きをスムーズに進めやすくなります。
3.相続税申告が必要になりそうなら早めに税理士へ相談する
被相続人が不動産を複数所有していた場合や、個人事業を行っていた場合などは、準確定申告の資料収集に時間がかかることがあります。
また、相続税申告が必要となる場合には、準確定申告による所得税の納付額や還付額を相続税申告にも反映させる必要があります。
準確定申告から相続税申告まで一連の手続きとして進めることで、資料を重複して確認する手間を減らし、相続税申告にもスムーズにつなげることができます。
まとめ
亡くなった方に確定申告が必要な所得があった場合、準確定申告は相続の開始があったことを知った日の翌日から4か月以内に行う必要があります。
相続発生後は、葬儀や名義変更、相続財産の確認などさまざまな手続きが重なるため、4か月という期間は意外と短いものです。
まずは故人の過去の確定申告書を確認し、どのような所得があったのか、今回どのような資料を集める必要があるのかを整理するところから始めましょう。
また、準確定申告によって確定する所得税の納付額や還付額は、相続税の計算にも影響することがあります。
相続税申告が必要となる場合には、準確定申告から相続税申告までを一連の手続きとして考え、早めに準備を進めることが大切です。