ご家族が亡くなられた際、「うちの家族は相続税の申告が必要なのだろうか?」と疑問に感じる方もいらっしゃいます。
相続税は、すべての相続でかかるものではありません。この記事では、申告が必要かどうかを確認するための4つのステップと、間違えやすい注意点を解説します。
ステップ1:正味の遺産額を計算する
まずは、亡くなった方(被相続人)の財産を確認し、相続税の計算に含める金額を整理します。この段階では、小規模宅地等の特例による減額を行う前の金額を使います。
- プラスの財産:現金・預貯金、不動産(土地・建物)、株式・投資信託、自動車など
- みなし相続財産:相続税の対象となる死亡保険金・死亡退職金など。非課税枠を適用できる場合は、その金額を差し引きます。
- 生前贈与:相続税の計算に加算する必要がある贈与財産
- 差し引けるもの:借入金、未払の税金・医療費・介護施設費用などの債務や、通夜・告別式費用などの葬式費用
【実務の視点メモ】
土地の評価では、路線価や倍率だけでなく、土地の形状や道路との関係なども確認します。こうした条件によって評価額が変わるため、適切な評価方法を確認することが大切です。
ステップ2:基礎控除額を計算する
相続税の基礎控除額は、次の式で計算します。
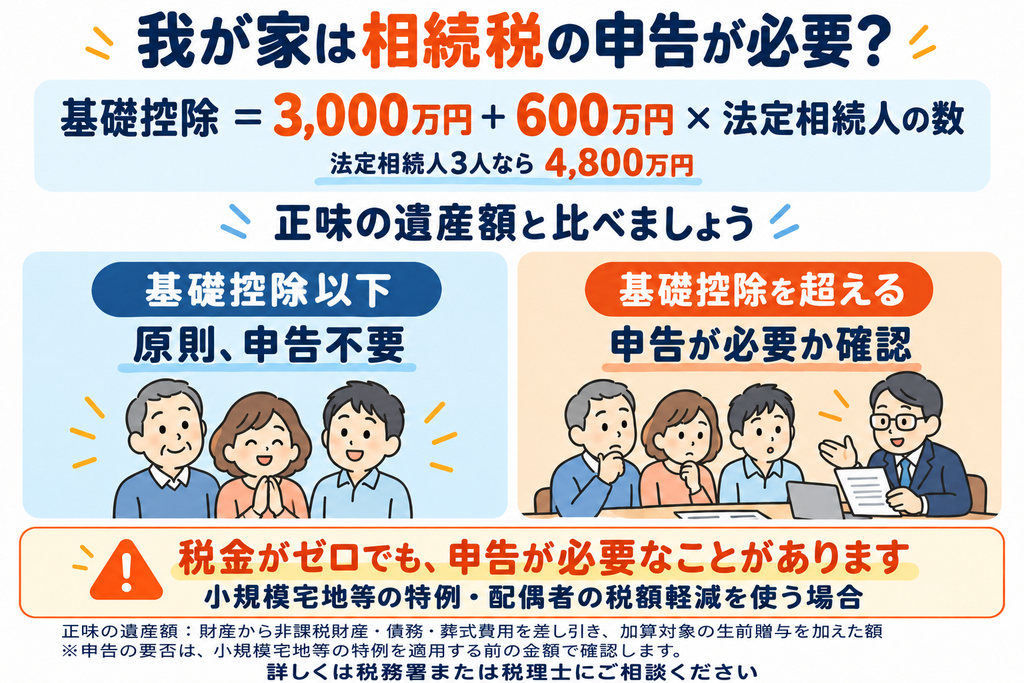
3,000万円+600万円×法定相続人の数
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
ステップ3:正味の遺産額と基礎控除額を比較する
ステップ1で求めた、小規模宅地等の特例による減額前の正味の遺産額を、基礎控除額と比較します。
- 正味の遺産額が基礎控除額以下の場合
原則として、相続税はかからず、相続税の申告も不要です。 - 正味の遺産額が基礎控除額を超える場合
相続税の申告が必要になるか、特例の適用も含めて確認します。納税額は、各人が取得する財産や税額軽減などによって変わります。
【具体例】相続人が妻と子2人の場合、申告は必要?
例えば、亡くなった方の相続人が妻と子2人の合計3人だった場合、基礎控除額は3,000万円+600万円×3人=4,800万円です。
| 正味の遺産額 | 基礎控除額 | 申告の判断 |
|---|---|---|
| 4,500万円 | 4,800万円 | 原則として申告不要 |
| 5,500万円 | 4,800万円 | 基礎控除を700万円超えるため、申告が必要か確認 |
ただし、この「正味の遺産額」は、預貯金や不動産だけでなく、相続税の対象となる死亡保険金や加算対象の生前贈与なども反映した金額です。家族名義の預金や過去の贈与を見落としていると、当初は基礎控除以下と思っていても、実際には申告が必要になることがあります。
相続税の申告要否で見落としやすい「名義預金」
相続税の申告が必要かどうかを判断するとき、注意したいのが家族名義の預金です。通帳の名義が子や孫になっていても、その預金が実質的に亡くなった方の財産であれば、相続税の対象になる場合があります。
例えば、父親が自分のお金を子の名義の口座に入金し、通帳や印鑑も父親が管理していたようなケースです。名義だけを見て子の財産と判断することはできません。
実務では、預金の原資は誰のお金か、通帳や口座を誰が管理していたか、贈与が実際に成立していたかなどを確認します。家族名義の口座がある場合は、名義だけで相続財産から除外しないことが大切です。
生前贈与がある場合は、相続財産に加算されることがある
亡くなる前に子や孫へ贈与していた財産についても、相続税の計算に含める必要がある場合があります。
暦年課税による贈与については、相続や遺贈によって財産を取得した方などが、被相続人から一定期間内に受けた贈与財産を相続税の課税価格に加算する制度があります。令和6年(2024年)1月1日以降の贈与から、加算対象期間が従来の3年から段階的に7年へ延長されています。
ただし、令和8年(2026年)12月31日までに相続が開始した場合の加算対象期間は、原則として相続開始前3年以内です。令和9年(2027年)以降に相続が開始した場合は、経過措置によって対象期間が段階的に長くなります。
また、延長された期間に該当する贈与については、一定の100万円控除があります。相続時精算課税を選択していた場合には別の取扱いもあるため、いつ、誰から、どの制度で贈与を受けたかを確認する必要があります。
ステップ4:特例で税額が0円になっても、申告が必要か確認する
配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合でも、その適用を受けるために相続税の申告が必要です。
- 配偶者の税額軽減:配偶者が実際に取得した正味の遺産額が、1億6,000万円と法定相続分相当額のどちらか多い金額までであれば、配偶者に相続税はかかりません。
- 小規模宅地等の特例:一定の要件を満たす自宅の土地などについて、所定の面積まで評価額を最大80%減額できます。
相続税の申告期限は、原則として被相続人が亡くなったことを知った日の翌日から10か月以内です。
期限を過ぎたら必ず特例が使えなくなるわけではありませんが、適用には要件や手続きがあります。また、納める税金がある場合には、無申告加算税や延滞税が生じることもあるため、期限内に確認と手続きを進めることが大切です。
よくあるご質問
Q. 死亡保険金は全額が相続税の対象になりますか?
A. 被相続人が保険料を負担していた死亡保険金は、相続税の対象になります。ただし、相続人が受け取った分には、合計で「500万円×法定相続人の数」の非課税枠があります。保険料を誰が負担し、誰が受け取るかによって取扱いが変わるため、契約内容を確認します。
Q. 自分たちで計算して「基礎控除以下」だと思っても、税理士に確認した方がいいですか?
A. 家族名義の預金や過去の生前贈与、土地の評価など、判断に迷う点がある場合には、税理士へ確認するとよいでしょう。基礎控除以下かどうか分からない段階でも、ご相談いただけます。
まとめ|財産の確認と申告の要否を整理する
相続税の申告が必要かどうかは、正味の遺産額を計算し、基礎控除額と比較したうえで、特例の適用と申告の必要性を確認します。
「納める税金が0円になること」と「申告が不要であること」は、同じではありません。
当事務所では、不動産の評価や特例の適用も含め、相続税の申告が必要かどうかを確認しています。「判断に迷う」「土地の評価を確認したい」という方は、お気軽にご相談ください。