マイホーム(居住用財産)を売却して利益が出た場合、所有期間や利用できる特例によって税額が変わります。
特に、所有期間が10年を超える自宅を売却する場合に確認したいのが、「マイホームを売ったときの軽減税率の特例」です。
今回は、この特例の概要と、所有期間の判定、3,000万円特別控除との併用、住宅ローン控除との関係を解説します。
マイホームを売ったときの軽減税率の特例とは?
一定の要件を満たすマイホームの売却について、長期譲渡所得にかかる税率を通常より低くできる制度です。
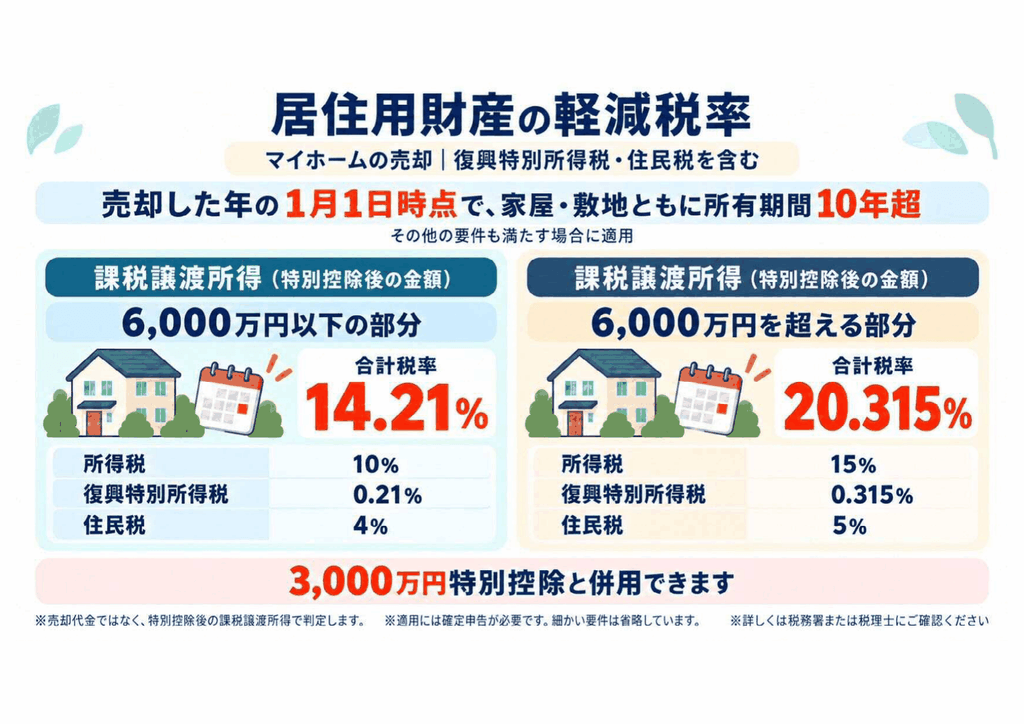
通常の長期譲渡所得の合計税率は20.315%ですが、この特例を適用すると、特別控除後の課税長期譲渡所得のうち6,000万円以下の部分は14.21%になります。
以下は、2026年の売却について、所得税・復興特別所得税・住民税を合わせた税率です。
| 区分 | 所有期間 | 合計税率 |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 39.63% |
| 長期譲渡所得 | 5年超 | 20.315% |
| 軽減税率の特例 | 10年超(ほかの適用要件もあり) | 課税長期譲渡所得6,000万円以下の部分:14.21% 6,000万円を超える部分:20.315% |
所有期間は「売却した年の1月1日」で判定する
注意したいのが、所有期間の数え方です。購入から売却まで10年が経過していても、それだけで軽減税率の要件を満たすわけではありません。
売却した年の1月1日時点で、売却する家屋と敷地の所有期間がともに10年を超えている必要があります。
例えば、2016年4月1日に家屋と敷地を購入し、2026年5月1日に売却した場合を考えます。
購入から売却までは10年1か月ですが、2026年1月1日時点では9年9か月です。そのため、この例では軽減税率の所有期間の要件を満たしません。
なお、所有期間が10年を超えていれば必ず適用できるわけではなく、ほかの要件も確認する必要があります。
3,000万円特別控除との併用による税額の違い
軽減税率の特例は、マイホームの3,000万円特別控除と併用できます。
両方の適用要件を満たす場合には、3,000万円特別控除を差し引いた後の金額に軽減税率を適用します。
【計算例】特別控除前の譲渡所得が5,000万円の場合
2026年に売却し、両方の特例の適用要件を満たすものとして、税額を単純計算します。
- 特別控除後の課税長期譲渡所得:5,000万円-3,000万円=2,000万円
- 通常の税率の場合:2,000万円×20.315%=406.3万円
- 軽減税率を適用した場合:2,000万円×14.21%=284.2万円
この例では、3,000万円特別控除だけを使う場合と比べて、軽減税率も適用すると税額は122.1万円少なくなります。
【出典】国税庁「No.3305 マイホームを売ったときの軽減税率の特例」
買い替えでは住宅ローン控除との関係に注意
売却後に住宅ローンを利用して新しい自宅を購入する場合には、住宅ローン控除との関係も確認します。
3,000万円特別控除や軽減税率の特例と、新居の住宅ローン控除は、売却と入居の時期によって併用できない場合があります。
【相談事例】3,000万円特別控除を使わない方が有利だったケース
当事務所では、3,000万円特別控除の適用を希望して相談に来られた方について、新居の住宅ローン控除と比較したことがあります。
試算の結果、3,000万円特別控除を使わず、新居の住宅ローン控除を受ける方が有利だったため、ご説明のうえ、その方法を選択されました。
売却時の税額だけでなく、新居の住宅ローン控除による減税見込みも含めて比較することが大切です。
売却益や新居の借入額だけで、どちらを選ぶべきか一律に決まるわけではありません。それぞれを選んだ場合の税額を試算して判断しましょう。
【参考】国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
まとめ|所有期間と税額を確認して判断する
マイホームの軽減税率の特例は、一定の要件を満たす場合に、3,000万円特別控除と併用できます。
所有期間は売却した年の1月1日時点で判定するため、購入日と売却予定日を確認しておくことが大切です。
新居を住宅ローンで購入する予定がある場合には、売却時の特例と住宅ローン控除のどちらが有利か、事前に比較して判断しましょう。