相続税を計算するときは、亡くなった時点で残っている財産だけを確認すればよいとは限りません。
亡くなる前に被相続人から贈与を受けていた場合、その贈与財産を相続税の計算に加算しなければならないことがあります。
これを一般に「生前贈与加算」といいます。
この記事では、暦年課税による生前贈与について、どのような場合に相続税へ加算されるのか、基本的な仕組みを解説します。
生前贈与加算とは?
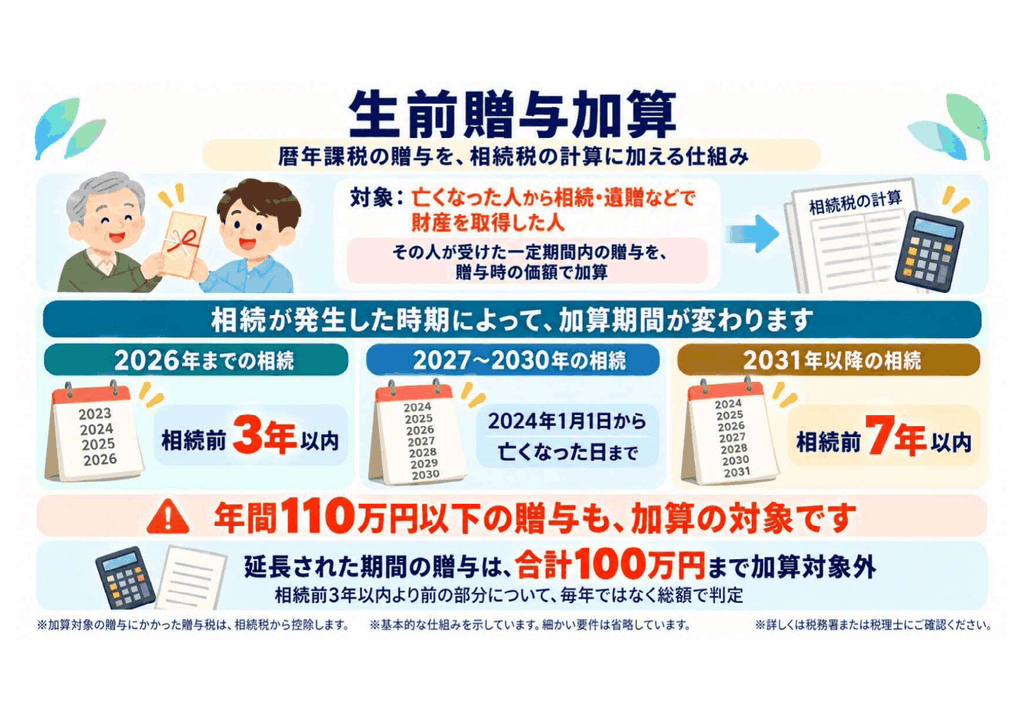
相続や遺贈によって財産を取得した人が、被相続人から一定期間内に暦年課税による贈与を受けていた場合、その贈与財産の価額を相続税の課税価格に加算する制度です。
たとえば、父から生前に現金の贈与を受け、その後、父が亡くなって財産を相続した場合、その贈与が加算対象期間内のものであれば、一定額を相続税の計算に加えることになります。
つまり、
「生前に贈与したから、必ず相続税の対象から外れる」とは限りません。
加算対象期間は3年から7年へ延長
令和5年度税制改正により、暦年課税による生前贈与の加算対象期間は、従来の相続開始前3年以内から7年以内へ延長されることになりました。
ただし、すぐにすべての相続について7年間になるわけではありません。
令和6年1月1日以後の贈与から新しい制度が適用され、相続開始日によって加算対象期間が次のように変わります。
- 令和8年12月31日までに相続開始:相続開始前3年以内
- 令和9年1月1日から令和12年12月31日までに相続開始:令和6年1月1日から相続開始日まで
- 令和13年1月1日以後に相続開始:相続開始前7年以内
そのため、現在は3年から7年へ移行している途中です。
110万円以下の贈与でも加算されることがある
暦年課税では、1年間に受けた贈与の合計額が基礎控除額110万円以下であれば、原則として贈与税はかかりません。
しかし、
「贈与税がかからない」ことと「相続税に加算されない」ことは別です。
加算対象期間内に被相続人から受けた贈与であれば、110万円以下の贈与で贈与税がかかっていなかった場合でも、生前贈与加算の対象となることがあります。
たとえば、父から毎年100万円の贈与を受けており、その贈与が加算対象期間に含まれている場合には、贈与税がかかっていなくても相続税の計算では確認が必要です。
延長された期間には総額100万円の控除がある
加算対象期間が3年から7年へ延長されたことに伴い、延長された部分については一定の負担軽減措置があります。
相続開始前3年以内の贈与以外の加算対象となる贈与については、その贈与財産の価額の合計額から総額100万円までを控除する仕組みが設けられています。
この100万円は毎年100万円ずつ控除できるものではなく、延長された期間全体についての総額です。
誰でも生前贈与加算の対象になるわけではない
被相続人から生前に贈与を受けた人すべてについて、必ず生前贈与加算が行われるわけではありません。
基本的には、その被相続人から相続や遺贈によって財産を取得した人が対象となります。
たとえば、生前に贈与を受けていても、亡くなった後にその被相続人から相続や遺贈によって財産を取得していない場合には、原則として暦年課税による生前贈与加算の対象にはなりません。
そのため、生前贈与の有無だけではなく、相続発生後に誰が財産を取得したのかも確認する必要があります。
贈与税を払っていた場合はどうなる?
加算対象となる生前贈与について、すでに贈与税を納めている場合があります。
この場合、同じ財産について贈与税と相続税がそのまま二重に課税されるわけではありません。
加算された贈与財産について納めた一定の贈与税額は、相続税額から控除することができます。
これを「贈与税額控除」といいます。
まとめ
相続税の計算では、亡くなった時点の財産だけでなく、被相続人から生前に受けた贈与についても確認する必要があります。
暦年課税による生前贈与については、一定の要件を満たす場合、贈与時の価額を相続税の課税価格に加算します。
また、令和6年1月1日以後の贈与から、加算対象期間が従来の3年から最長7年へ延長されています。
ただし、現在は移行期間中であり、相続開始日によって実際の加算対象期間は異なります。
さらに、年間110万円以下で贈与税がかからなかった贈与であっても、生前贈与加算の対象になる場合があります。
相続税申告を行う際には、亡くなった時点の預貯金や不動産だけでなく、過去に被相続人から受けた贈与についても確認することが大切です。
【税理士からのコメント】
生前贈与加算は、相続開始直前に財産を贈与することで相続税の負担を軽減する、いわゆる「駆け込み贈与」への対策という側面があります。
また、令和5年度税制改正による加算対象期間の7年への延長には、生前贈与と相続のどちらを選ぶかによって税負担が大きく変わらないようにするという目的もあります。
そのため、相続税対策として生前贈与を検討する場合には、単に毎年110万円以内で贈与すればよいというわけではありません。
生前贈与加算の対象となるのは、原則として相続や遺贈などによって財産を取得した人です。
このため、将来相続人になる予定の子どもなどへの贈与だけでなく、孫や子の配偶者など、通常は相続人とならない人への贈与も、相続税対策の選択肢として考えられます。
例えば、孫や子の配偶者が被相続人から相続や遺贈などによって財産を取得しない場合には、原則として暦年課税による生前贈与加算の対象にはなりません。
ただし、孫が代襲相続人となる場合や、孫・子の配偶者が遺言によって財産を取得する場合、死亡保険金を受け取る場合などには、加算対象となることがあります。
生前贈与加算による持ち戻しの対象とならないよう、贈与する時期だけでなく、誰に贈与するかも含めて、早い段階から計画的に相続税対策を検討することが大切です。
なお、贈与が有効に成立していることや、贈与税の課税関係などについても確認する必要があります。